
Công văn 7968/TNI-QLDN3 do Thuế tỉnh Tây Ninh ban hành ngày 17/9/2026, hướng dẫn áp dụng chính sách miễn thuế thu nhập doanh nghiệp (TNDN) đối với doanh nghiệp vừa và nhỏ mới thành lập. Theo văn bản này, doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, đáp ứng đầy đủ tiêu chí doanh nghiệp nhỏ và vừa và không thuộc trường hợp loại trừ thì được miễn thuế TNDN trong 3 năm kể từ khi được cấp giấy chứng nhận lần đầu, căn cứ Điều 7, Điều 16 Nghị định 20/2026/NĐ-CP và Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017.
Điều kiện được miễn thuế TNDN theo Công văn 7968/TNI-QLDN3
Căn cứ các quy định nêu trên, Thuế tỉnh Tây Ninh xác định doanh nghiệp được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu nếu đáp ứng đồng thời các điều kiện sau:
- Được thành lập, đăng ký hoạt động theo quy định của pháp luật và được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Đáp ứng đầy đủ tiêu chí xác định doanh nghiệp nhỏ và vừa theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và các văn bản hướng dẫn
- Không thuộc các trường hợp không áp dụng ưu đãi quy định tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP
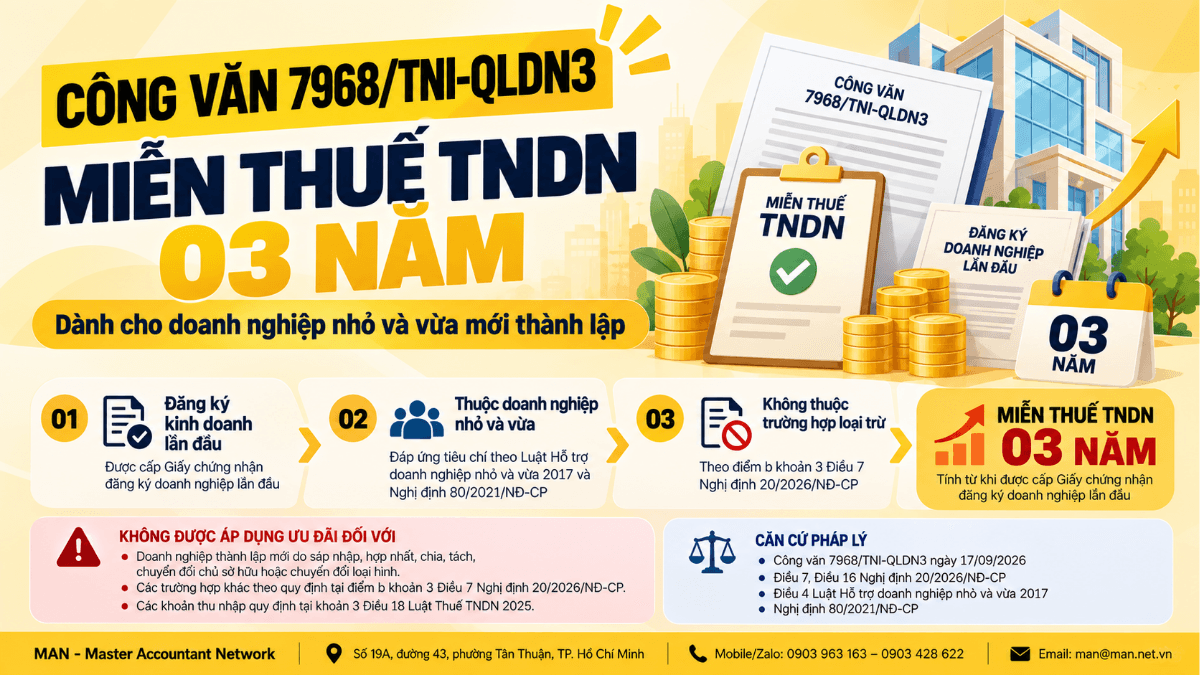
Công văn cũng lưu ý việc miễn thuế thu nhập doanh nghiệp không áp dụng đối với các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp 2025. Thuế tỉnh Tây Ninh đề nghị doanh nghiệp căn cứ hồ sơ thực tế, Giấy chứng nhận đăng ký doanh nghiệp lần đầu, tiêu chí xác định doanh nghiệp nhỏ và vừa, các trường hợp không áp dụng ưu đãi và các khoản thu nhập không được hưởng ưu đãi để thực hiện nghĩa vụ thuế theo đúng quy định.
Tiêu chí xác định doanh nghiệp nhỏ và vừa
Theo Điều 5 Nghị định 80/2021/NĐ-CP, tiêu chí xác định doanh nghiệp siêu nhỏ, nhỏ và vừa căn cứ vào số lao động tham gia bảo hiểm xã hội bình quân năm, tổng doanh thu và tổng nguồn vốn, chia theo hai nhóm lĩnh vực dưới đây.
| Quy mô | Lao động BHXH bình quân | Tổng doanh thu năm | Tổng nguồn vốn năm |
| Siêu nhỏ | Không quá 10 người | Không quá 3 tỷ đồng | Hoặc không quá 3 tỷ đồng |
| Nhỏ | Không quá 100 người | Không quá 50 tỷ đồng | Hoặc không quá 20 tỷ đồng |
| Vừa | Không quá 200 người | Không quá 200 tỷ đồng | Hoặc không quá 100 tỷ đồng |
Bảng trên áp dụng cho lĩnh vực nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng. Đối với lĩnh vực thương mại và dịch vụ, ngưỡng doanh thu và lao động khác biệt như bảng dưới đây.
| Quy mô | Lao động BHXH bình quân | Tổng doanh thu năm | Tổng nguồn vốn năm |
| Siêu nhỏ | Không quá 10 người | Không quá 10 tỷ đồng | Hoặc không quá 3 tỷ đồng |
| Nhỏ | Không quá 50 người | Không quá 100 tỷ đồng | Hoặc không quá 50 tỷ đồng |
| Vừa | Không quá 100 người | Không quá 300 tỷ đồng | Hoặc không quá 100 tỷ đồng |
Doanh nghiệp được xếp vào một quy mô khi đáp ứng điều kiện về lao động và đáp ứng ít nhất một trong hai điều kiện còn lại (doanh thu hoặc nguồn vốn); đồng thời doanh nghiệp nhỏ phải không thuộc diện siêu nhỏ, còn doanh nghiệp vừa phải không thuộc diện siêu nhỏ hoặc nhỏ theo khoản 1, khoản 2 Điều 5 Nghị định 80/2021/NĐ-CP.
Xác định lĩnh vực hoạt động của doanh nghiệp nhỏ và vừa
Theo Điều 6 Nghị định 80/2021/NĐ-CP, lĩnh vực hoạt động của doanh nghiệp nhỏ và vừa được xác định căn cứ vào ngành, nghề kinh doanh chính mà doanh nghiệp đã đăng ký với cơ quan đăng ký kinh doanh. Đây là căn cứ để doanh nghiệp xác định mình thuộc bảng tiêu chí nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng hay bảng tiêu chí thương mại và dịch vụ khi đối chiếu quy mô theo Điều 5 Nghị định 80/2021/NĐ-CP.
Góc nhìn chuyên môn của MAN
Từ thực tiễn tư vấn cho doanh nghiệp mới thành lập, MAN – Master Accountant Network lưu ý một số điểm quan trọng khi áp dụng chính sách miễn thuế TNDN theo Nghị định 20/2026/NĐ-CP:
- Xác định đúng ngành, nghề kinh doanh chính đã đăng ký trước khi đối chiếu bảng tiêu chí quy mô, vì cùng một mức doanh thu nhưng thuộc lĩnh vực khác nhau có thể dẫn đến kết quả phân loại quy mô khác nhau
- Rà soát kỹ các trường hợp không áp dụng ưu đãi tại điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP và các khoản thu nhập bị loại trừ tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp 2025 trước khi kê khai miễn thuế, tránh bị truy thu khi quyết toán
- Lưu giữ đầy đủ hồ sơ chứng minh thời điểm cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu và số liệu lao động, doanh thu, nguồn vốn theo từng năm để làm căn cứ xác định quy mô khi cơ quan thuế yêu cầu giải trình
Doanh nghiệp mới thành lập nên chuẩn bị đầy đủ hồ sơ ngay từ khâu đăng ký thành lập doanh nghiệp để tránh thiếu sót về sau, đồng thời có thể sử dụng dịch vụ tư vấn pháp lý thường xuyên của MAN để được nhắc mốc thời hạn và rà soát điều kiện ưu đãi định kỳ.
Kết luận
Công văn 7968/TNI-QLDN3 củng cố cách hiểu thống nhất về chính sách miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa mới thành lập theo Nghị định 20/2026/NĐ-CP, đồng thời nhắc lại hai lớp điều kiện doanh nghiệp phải đối chiếu song song: tiêu chí quy mô tại Điều 5, Điều 6 Nghị định 80/2021/NĐ-CP và các trường hợp loại trừ, khoản thu nhập không được miễn tại Nghị định 20/2026/NĐ-CP và Luật Thuế thu nhập doanh nghiệp 2025. Doanh nghiệp mới thành lập nên chủ động rà soát hồ sơ ngay từ thời điểm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu để không bỏ lỡ quyền lợi hoặc kê khai sai khi quyết toán. Doanh nghiệp có thể tra cứu thêm toàn văn Nghị định 80/2021/NĐ-CP.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính