Văn phòng đại diện công ty nước ngoài là lựa chọn phổ biến khi nhà đầu tư muốn có mặt tại Việt Nam để tìm hiểu thị trường trước khi quyết định góp vốn thành lập công ty. Câu hỏi quan trọng nhất trước khi nộp hồ sơ không phải là thủ tục mất bao lâu, mà là văn phòng đại diện được làm gì và không được làm gì, vì phạm vi này quyết định mô hình có phù hợp với kế hoạch kinh doanh hay không.
Theo Điều 18 Luật Thương mại 2005 và Điều 30 Nghị định 07/2016/NĐ-CP, văn phòng đại diện của thương nhân nước ngoài chỉ thực hiện chức năng liên lạc, tìm hiểu thị trường, xúc tiến cơ hội đầu tư, kinh doanh, và không được thực hiện hoạt động sinh lợi trực tiếp tại Việt Nam. Giấy phép do Sở Công Thương hoặc Ban quản lý cấp, có thời hạn 05 năm.
Văn phòng đại diện công ty nước ngoài là gì
Văn phòng đại diện công ty nước ngoài, theo cách gọi của 商法2005 là văn phòng đại diện của thương nhân nước ngoài, là đơn vị phụ thuộc, không có tư cách pháp nhân và hoạt động nhân danh công ty mẹ. Mọi cam kết, nghĩa vụ phát sinh từ hoạt động của văn phòng đều thuộc trách nhiệm của thương nhân nước ngoài đã thành lập ra nó.
Cần phân biệt mô hình này với văn phòng đại diện của doanh nghiệp Việt Nam, kể cả doanh nghiệp có vốn đầu tư nước ngoài. Văn phòng đại diện của doanh nghiệp Việt Nam được đăng ký theo Luật Doanh nghiệp tại cơ quan đăng ký kinh doanh, còn văn phòng của thương nhân nước ngoài được cấp phép theo Luật Thương mại và 政令07/2016/ND-CP. Nhiều bài viết đang nhầm lẫn khi hướng dẫn công ty nước ngoài nộp hồ sơ tại cơ quan đăng ký kinh doanh.
Văn phòng đại diện được làm gì và không được làm gì
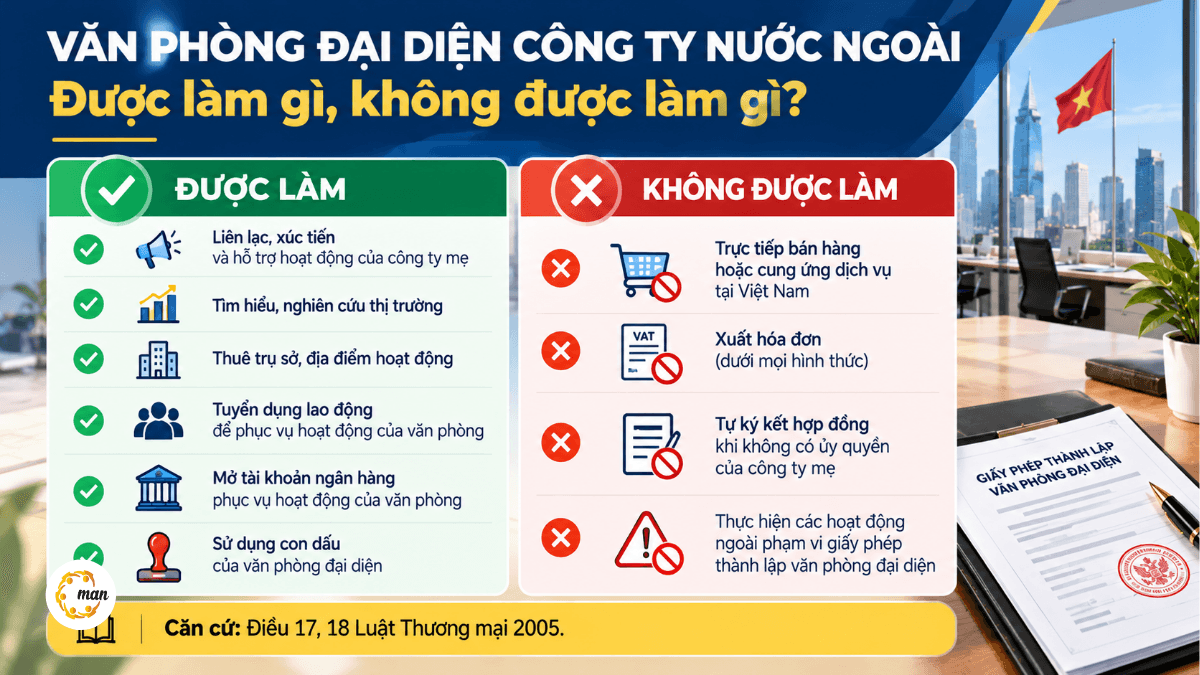
Văn phòng đại diện được thuê trụ sở, tuyển lao động, mở tài khoản và sử dụng con dấu để phục vụ chức năng liên lạc, tìm hiểu thị trường, nhưng không được trực tiếp kinh doanh sinh lời hay tự giao kết hợp đồng thương mại. Quyền và nghĩa vụ này được quy định tại Điều 17, Điều 18 Luật Thương mại 2005 và Điều 30 Nghị định 07/2016/NĐ-CP.
Ranh giới giữa hai nhóm hoạt động được tóm tắt như sau:
| Được làm | Không được làm |
| Liên lạc, tìm hiểu thị trường, xúc tiến cơ hội đầu tư, kinh doanh của công ty mẹ | Thực hiện hoạt động sinh lợi trực tiếp tại Việt Nam, như bán hàng, cung ứng dịch vụ, xuất hóa đơn thu tiền |
| Thuê trụ sở, thuê hoặc mua phương tiện, vật dụng cần thiết cho hoạt động | Hoạt động ngoài mục đích, phạm vi, thời hạn ghi trong giấy phép thành lập |
| Tuyển dụng lao động Việt Nam và nước ngoài theo pháp luật Việt Nam | Giao kết, sửa đổi, bổ sung hợp đồng của thương nhân nước ngoài, trừ khi trưởng văn phòng có giấy ủy quyền hợp lệ |
| Mở tài khoản ngoại tệ hoặc tài khoản đồng Việt Nam có gốc ngoại tệ, chỉ dùng cho hoạt động của văn phòng | Thực hiện hoạt động xúc tiến thương mại vượt phạm vi Luật Thương mại cho phép |
| Có con dấu mang tên văn phòng đại diện | Thực hiện chức năng văn phòng đại diện cho ngành dịch vụ mà pháp luật chuyên ngành có quy định riêng |
Nói ngắn gọn, văn phòng đại diện là “tai mắt” của công ty mẹ chứ không phải “đôi tay” làm kinh doanh. Nếu kế hoạch của nhà đầu tư cần ký hợp đồng bán hàng, xuất hóa đơn hoặc thu tiền tại Việt Nam, mô hình phù hợp là công ty con, được so sánh ở phần cuối bài.
Khi nào trưởng văn phòng được ký hợp đồng
Điều 18 Luật Thương mại 2005 chỉ cho phép giao kết, sửa đổi, bổ sung hợp đồng của thương nhân nước ngoài khi trưởng văn phòng đại diện có giấy ủy quyền hợp pháp của công ty mẹ, hoặc thuộc các trường hợp tại khoản 2, 3, 4 Điều 17. Ngay cả khi được ủy quyền, chủ thể của hợp đồng vẫn là công ty mẹ, và doanh thu phát sinh không được ghi nhận tại văn phòng đại diện.
Trên thực tế, MAN thường gặp tình huống trưởng văn phòng ký hợp đồng thay công ty mẹ nhưng giấy ủy quyền không ghi rõ phạm vi, hoặc văn phòng trực tiếp nhận tiền từ khách hàng Việt Nam. Đây là dấu hiệu hoạt động sinh lợi trực tiếp và là rủi ro lớn khi cơ quan quản lý kiểm tra.
Điều kiện đối với công ty mẹ
Công ty mẹ phải đã hoạt động ít nhất 01 năm kể từ ngày thành lập hoặc đăng ký, và nếu giấy đăng ký kinh doanh có thời hạn thì thời hạn còn lại phải ít nhất 01 năm tính từ ngày nộp hồ sơ, theo Điều 7 Nghị định 07/2016/NĐ-CP. Đây là hai điều kiện loại nhiều nhà đầu tư mới thành lập ở nước ngoài.
Điều 7 Nghị định 07/2016/NĐ-CP đặt ra năm điều kiện cấp giấy phép thành lập văn phòng đại diện:
- Thương nhân nước ngoài được thành lập, đăng ký kinh doanh theo pháp luật của quốc gia, vùng lãnh thổ tham gia điều ước quốc tế mà Việt Nam là thành viên hoặc được pháp luật các quốc gia, vùng lãnh thổ này công nhận.
- Thương nhân nước ngoài đã hoạt động ít nhất 01 năm, kể từ ngày được thành lập hoặc đăng ký.
- Trường hợp giấy đăng ký kinh doanh có quy định thời hạn hoạt động thì thời hạn đó phải còn ít nhất 01 năm tính từ ngày nộp hồ sơ.
- Nội dung hoạt động của văn phòng đại diện phải phù hợp với cam kết của Việt Nam trong các điều ước quốc tế mà Việt Nam là thành viên.
- Trường hợp nội dung hoạt động không phù hợp cam kết hoặc thương nhân không thuộc quốc gia, vùng lãnh thổ tham gia điều ước, việc thành lập phải được Bộ trưởng Bộ quản lý chuyên ngành chấp thuận.
Ngoài ra, khoản 2 Điều 3 Nghị định 07/2016/NĐ-CP không cho phép một thương nhân nước ngoài thành lập nhiều hơn một văn phòng đại diện có cùng tên gọi trong phạm vi một tỉnh, thành phố trực thuộc trung ương.
Thủ tục mở văn phòng đại diện
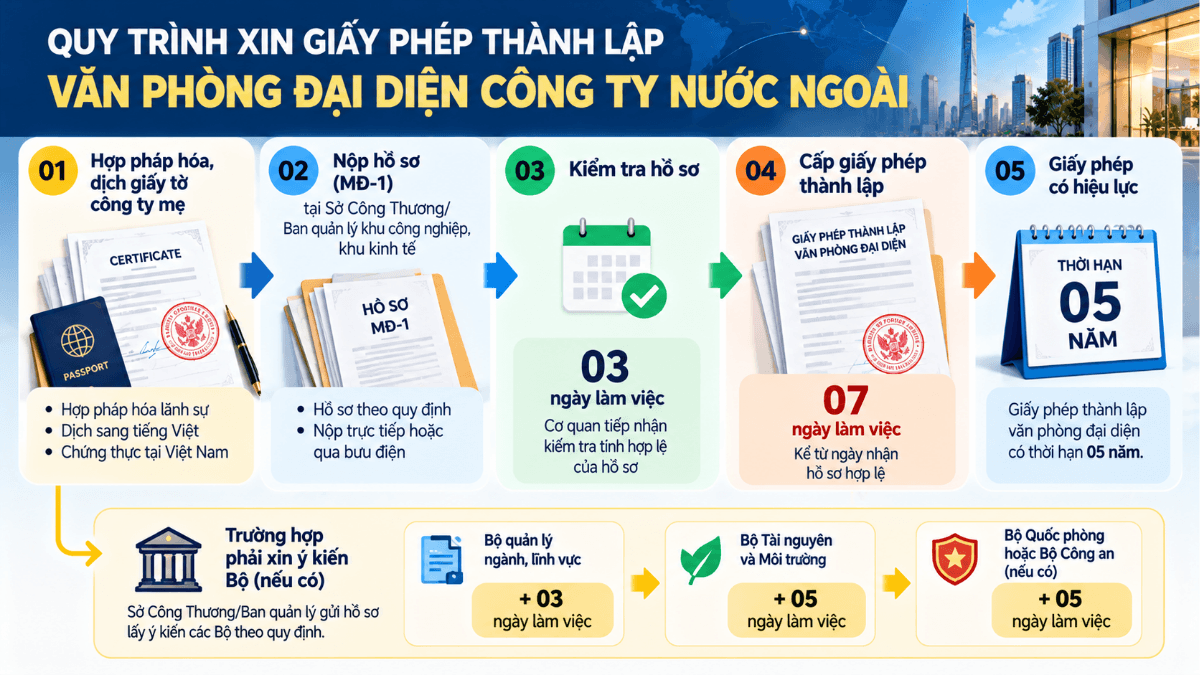
Thủ tục mở văn phòng đại diện gồm ba bước: chuẩn bị hồ sơ theo Điều 10, nộp tại cơ quan cấp phép theo Điều 5 và nhận giấy phép trong 07 ngày làm việc theo Điều 11 Nghị định 07/2016/NĐ-CP. Phần lớn thời gian thực tế nằm ở khâu hợp pháp hóa lãnh sự giấy tờ của công ty mẹ, không phải thời hạn xử lý của cơ quan nhà nước.
Hồ sơ xin giấy phép văn phòng đại diện thương nhân nước ngoài
Điều 10 Nghị định 07/2016/NĐ-CP quy định hồ sơ xin giấy phép văn phòng đại diện thương nhân nước ngoài gồm:
- Đơn đề nghị cấp Giấy phép thành lập văn phòng đại diện theo Mẫu MĐ-1 của Bộ Công Thương.
- Bản sao giấy đăng ký kinh doanh hoặc giấy tờ có giá trị tương đương của thương nhân nước ngoài.
- Văn bản của thương nhân nước ngoài cử hoặc bổ nhiệm người đứng đầu văn phòng đại diện.
- Báo cáo tài chính có kiểm toán hoặc văn bản xác nhận tình hình thực hiện nghĩa vụ thuế, tài chính trong năm tài chính gần nhất, hoặc giấy tờ có giá trị tương đương chứng minh sự tồn tại và hoạt động của thương nhân.
- Bản sao hộ chiếu hoặc giấy tờ tùy thân của người đứng đầu văn phòng đại diện.
- Tài liệu về địa điểm dự kiến đặt trụ sở, như biên bản ghi nhớ hoặc thỏa thuận thuê địa điểm.
Mẫu MĐ-1 và các mẫu liên quan hiện được tập hợp tại Văn bản hợp nhất 23/VBHN-BCT ngày 30/3/2026 của Bộ Công Thương. Các giấy tờ do nước ngoài cấp cần được hợp pháp hóa lãnh sự hoặc chứng nhận theo quy định, dịch ra tiếng Việt và chứng thực trước khi nộp.
Cơ quan cấp phép và thời gian giải quyết
Sở Công Thương nơi dự kiến đặt trụ sở cấp giấy phép cho văn phòng đặt ngoài khu công nghiệp, khu chế xuất, khu kinh tế, khu công nghệ cao; Ban quản lý các khu này cấp cho văn phòng đặt bên trong khu, theo Điều 5 Nghị định 07/2016/NĐ-CP. Các mốc xử lý theo Điều 11 như sau:
| ステップ | 間隔 | 注記 |
| Kiểm tra hồ sơ, yêu cầu bổ sung | 03 ngày làm việc kể từ ngày nhận hồ sơ | Chỉ yêu cầu bổ sung tối đa một lần |
| Cấp hoặc không cấp giấy phép | 07 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ | Trường hợp thông thường |
| Xin ý kiến Bộ quản lý chuyên ngành | Gửi trong 03 ngày làm việc; Bộ trả lời trong 05 ngày làm việc | Khi hoạt động chưa có trong cam kết hoặc pháp luật chuyên ngành chưa quy định |
| Cấp giấy phép sau khi có ý kiến Bộ | 05 ngày làm việc kể từ ngày nhận ý kiến | Áp dụng cùng trường hợp trên |
Với hồ sơ thông thường, nhà đầu tư nên dự trù khoảng hai tuần làm việc cho phần xử lý của Sở Công Thương, cộng thêm thời gian chuẩn bị giấy tờ ở nước ngoài. MAN – Master Accountant Network thường bắt đầu bằng việc rà soát điều kiện 01 năm và báo cáo tài chính của công ty mẹ, vì đây là hai điểm khiến hồ sơ bị trả nhiều nhất.
Thời hạn giấy phép và gia hạn
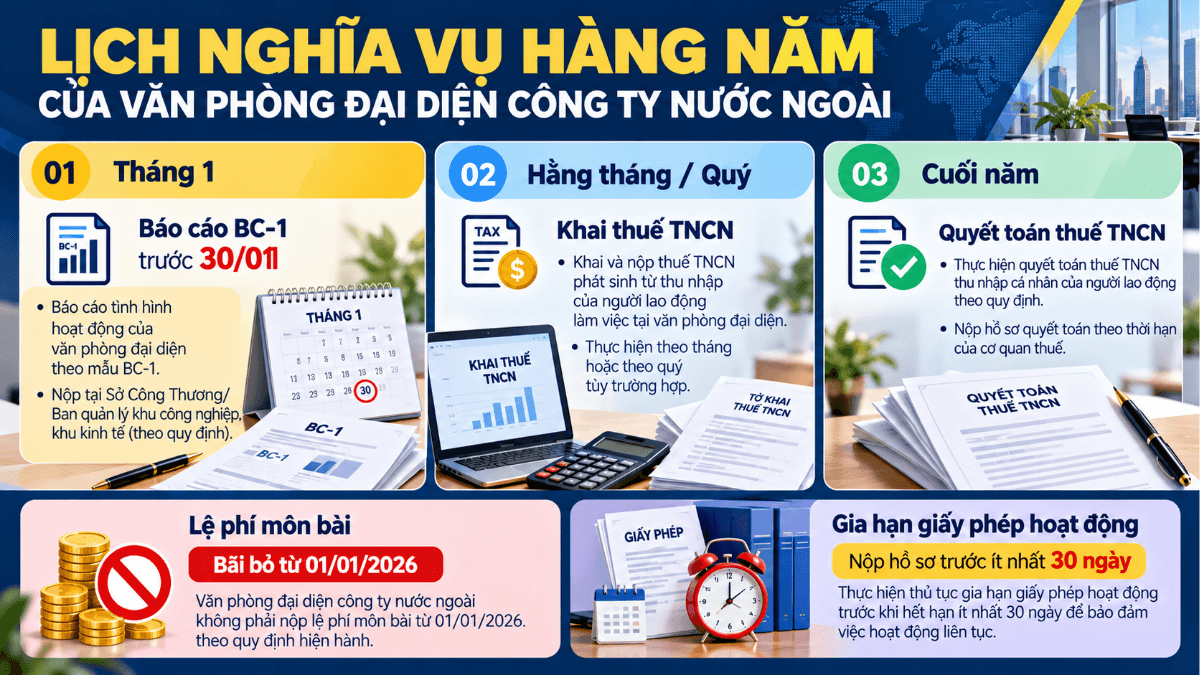
Giấy phép thành lập văn phòng đại diện có thời hạn 05 năm nhưng không vượt quá thời hạn còn lại của giấy đăng ký kinh doanh của công ty mẹ, theo Điều 9 Nghị định 07/2016/NĐ-CP. Hồ sơ gia hạn phải nộp ít nhất 30 ngày trước khi giấy phép hết hạn, và cơ quan cấp phép xử lý trong 05 ngày làm việc theo Điều 23.
Hồ sơ gia hạn dùng Mẫu MĐ-4 theo Văn bản hợp nhất 23/VBHN-BCT. Một lỗi thường gặp là công ty mẹ đổi tên, đổi địa chỉ ở nước ngoài nhưng văn phòng chưa làm thủ tục điều chỉnh giấy phép (Mẫu MĐ-3), đến lúc gia hạn mới phát hiện thông tin không khớp và phải điều chỉnh trước.
Nghĩa vụ thuế và báo cáo của văn phòng đại diện
Văn phòng đại diện phải nộp thuế, phí, lệ phí và thực hiện nghĩa vụ tài chính theo pháp luật Việt Nam, đồng thời gửi báo cáo hoạt động trước ngày 30/01 hằng năm theo Điều 32 Nghị định 07/2016/NĐ-CP. Vì không được kinh doanh sinh lợi, nghĩa vụ thuế chủ yếu xoay quanh tiền lương trả cho người lao động.
Các nghĩa vụ định kỳ mà văn phòng đại diện cần theo dõi gồm:
| Nghĩa vụ | コンテンツ | Căn cứ |
| Thuế thu nhập cá nhân | Khấu trừ, khai, nộp và quyết toán thuế TNCN cho người lao động Việt Nam và nước ngoài làm việc tại văn phòng | Điều 18 Luật Thương mại 2005 và pháp luật thuế TNCN |
| 営業許可料 | Chấm dứt thu, nộp từ ngày 01/01/2026 | Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 |
| Báo cáo hoạt động | Gửi cơ quan cấp phép theo Mẫu BC-1 trước ngày 30/01 hằng năm | Điều 32 Nghị định 07/2016/NĐ-CP |
| 労働許可証 | Trưởng văn phòng, nhân sự là người nước ngoài phải có giấy phép lao động hoặc xác nhận không thuộc diện cấp | 政令219/2025/ND-CP |
| Báo cáo theo yêu cầu | Cung cấp tài liệu, giải trình khi cơ quan có thẩm quyền yêu cầu | Điều 32 Nghị định 07/2016/NĐ-CP |
Một số tài liệu cũ vẫn ghi văn phòng đại diện phải nộp lệ phí môn bài hằng năm; quy định này đã chấm dứt từ năm 2026. Với nhân sự người nước ngoài, thủ tục 就労許可証 nên được chuẩn bị song song với hồ sơ thành lập văn phòng để trưởng văn phòng có thể làm việc ngay khi giấy phép được cấp. Phần khai, quyết toán thuế TNCN hằng năm có thể giao cho dịch vụ báo cáo thuế nếu văn phòng không có kế toán riêng.
So sánh văn phòng đại diện với công ty con
Văn phòng đại diện phù hợp giai đoạn khảo sát thị trường, còn công ty con phù hợp khi nhà đầu tư cần trực tiếp kinh doanh, ký hợp đồng và ghi nhận doanh thu tại Việt Nam. Hai mô hình khác nhau ở các điểm cốt lõi:
| 基準 | 代表事務所 | Công ty con vốn nước ngoài |
| 法人格 | Không có, phụ thuộc công ty mẹ | Có, là doanh nghiệp Việt Nam |
| Hoạt động kinh doanh | Không được sinh lợi trực tiếp | Được kinh doanh theo ngành nghề đăng ký |
| Văn bản pháp lý | Giấy phép thành lập văn phòng đại diện | Giấy chứng nhận đăng ký đầu tư và Giấy chứng nhận đăng ký doanh nghiệp |
| 発行機関 | Sở Công Thương hoặc Ban quản lý | Cơ quan đăng ký đầu tư và cơ quan đăng ký kinh doanh |
| 間隔 | 05 năm, được gia hạn | Theo thời hạn dự án đầu tư |
| Thuế chính | Thuế TNCN của người lao động | Thuế TNDN, thuế GTGT, thuế TNCN và các sắc thuế khác |
| Trách nhiệm | Công ty mẹ chịu trách nhiệm toàn bộ | Công ty con chịu trách nhiệm trong phạm vi tài sản của mình |
Nhiều nhà đầu tư chọn mở văn phòng đại diện trước, sau một đến hai năm khảo sát mới chuyển sang thành lập công ty con với 投資登録証明書(IRC) そして 企業登録証明書(ERC). Lộ trình này hợp lý khi chưa chắc chắn về thị trường, nhưng sẽ tốn thời gian nếu nhà đầu tư đã có khách hàng và hợp đồng sẵn sàng ký.
Thay đổi sắp tới theo dự thảo sửa đổi Nghị định 07/2016
Bộ Công Thương đang lấy ý kiến dự thảo Nghị định sửa đổi Nghị định 07/2016/NĐ-CP, bản dự thảo 3 ngày 23/7/2026. Đây là dự thảo, chưa có hiệu lực, nhưng cho thấy hướng thay đổi nhà đầu tư nên theo dõi:
- Giao Ủy ban nhân dân cấp tỉnh nơi dự kiến đặt trụ sở làm cơ quan cấp phép trong trường hợp pháp luật chuyên ngành chưa quy định.
- Giấy tờ công nước ngoài đã có Apostille theo Công ước La Hay 1961 được áp dụng quy định về miễn hợp pháp hóa lãnh sự.
- Hạn báo cáo hoạt động của văn phòng đại diện dự kiến chuyển sang trước ngày 01/02 hằng năm.
- Cho phép nộp hồ sơ trực tuyến qua Cổng Dịch vụ công quốc gia và bổ sung căn cứ thu hồi giấy phép khi văn phòng không hoạt động 01 năm hoặc không báo cáo 02 năm liên tiếp.
Cho đến khi nghị định sửa đổi được ban hành, hồ sơ vẫn thực hiện theo Nghị định 07/2016/NĐ-CP hiện hành.
Lưu ý từ kinh nghiệm của MAN
Qua các hồ sơ văn phòng đại diện đã hỗ trợ, đội ngũ MAN – Master Accountant Network ghi nhận những sai sót phổ biến của nhà đầu tư nước ngoài:
- Nộp nhầm cơ quan: nộp hồ sơ tại cơ quan đăng ký kinh doanh thay vì Sở Công Thương hoặc Ban quản lý.
- Công ty mẹ chưa đủ 01 năm hoạt động: phát hiện khi đã hợp pháp hóa xong giấy tờ, mất chi phí làm lại.
- Văn phòng xuất hóa đơn, nhận tiền khách hàng: vi phạm nghĩa vụ không sinh lợi trực tiếp tại Điều 18 Luật Thương mại 2005.
- Quên báo cáo trước 30/01: dễ bị xử lý vi phạm và là căn cứ thu hồi giấy phép theo hướng dự thảo sửa đổi.
- Để giấy phép hết hạn mới gia hạn: hồ sơ gia hạn phải nộp ít nhất 30 ngày trước ngày hết hạn.
Doanh nghiệp cần hỗ trợ từ khâu chuẩn bị đến khi có giấy phép có thể tham khảo dịch vụ thành lập văn phòng đại diện của MAN, hoặc gói 定期的な法律相談 để theo dõi các nghĩa vụ định kỳ sau cấp phép.
結論する
Văn phòng đại diện công ty nước ngoài là mô hình gọn nhẹ để khảo sát thị trường, với giấy phép 05 năm, thời gian cấp 07 ngày làm việc và nghĩa vụ thuế chủ yếu là thuế TNCN của người lao động. Đổi lại, văn phòng không được kinh doanh sinh lợi, không tự ký hợp đồng nếu không có ủy quyền, và phải báo cáo hoạt động trước 30/01 hằng năm. Nhà đầu tư nên xác định rõ kế hoạch kinh doanh trước khi chọn giữa văn phòng đại diện và công ty con.
専門資格: CPAベトナム監査人
経験: 会計、監査、財務コンサルティングにおいて30年以上の経験。
よくある質問
Văn phòng đại diện công ty nước ngoài có được xuất hóa đơn không?
Không. Văn phòng đại diện không được thực hiện hoạt động sinh lợi trực tiếp tại Việt Nam theo Điều 18 Luật Thương mại 2005, nên không bán hàng, cung ứng dịch vụ hay xuất hóa đơn thu tiền.
Giấy phép văn phòng đại diện có thời hạn bao lâu?
05 năm nhưng không vượt quá thời hạn còn lại của giấy đăng ký kinh doanh của công ty mẹ, theo Điều 9 Nghị định 07/2016/NĐ-CP, và được gia hạn khi nộp hồ sơ ít nhất 30 ngày trước khi hết hạn.
Văn phòng đại diện có phải nộp lệ phí môn bài không?
Không, kể từ ngày 01/01/2026. Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 chấm dứt việc thu, nộp lệ phí môn bài từ thời điểm này.