
Ưu đãi đầu tư là các chính sách Nhà nước dành cho dự án thuộc ngành, nghề ưu đãi, thực hiện tại địa bàn ưu đãi hoặc có quy mô vốn, lao động lớn, gồm ưu đãi thuế thu nhập doanh nghiệp, miễn thuế nhập khẩu, miễn giảm tiền đất và khấu hao nhanh theo Điều 14 Luật Đầu tư 2025. Từ ngày 31/3/2026, đối tượng, nguyên tắc và thủ tục hưởng ưu đãi được hướng dẫn tại Nghị định 96/2026/NĐ-CP.
Với nhà đầu tư nước ngoài, ưu đãi không chỉ là con số thuế suất. Câu hỏi thực tế là dự án có thuộc diện ưu đãi không, ưu đãi được ghi ở đâu, nộp hồ sơ ở cơ quan nào và cần duy trì điều kiện gì để không bị truy thu. Bài viết đi theo đúng trình tự đó.
Ưu đãi đầu tư là gì
Ưu đãi đầu tư là các lợi ích tài chính mà dự án được hưởng khi đáp ứng điều kiện tại Điều 14 Luật Đầu tư 2025, như thuế suất thuế thu nhập doanh nghiệp thấp hơn, miễn thuế nhập khẩu hoặc miễn, giảm tiền thuê đất. Ưu đãi áp dụng cho dự án đầu tư mới và dự án đầu tư mở rộng, có thời hạn và gắn với kết quả thực hiện dự án. Luật Đầu tư 2025 có hiệu lực từ ngày 01/3/2026, các điểm thay đổi so với Luật Đầu tư 2020 được tổng hợp tại bài Luật Đầu tư 2025 và 15 điểm mới.
Văn bản hướng dẫn trực tiếp là Nghị định 96/2026/NĐ-CP ngày 31/3/2026, có hiệu lực cùng ngày. Chương 3 của Nghị định, từ Điều 19 đến Điều 25, quy định đối tượng, nguyên tắc áp dụng, địa bàn, điều chỉnh và thủ tục áp dụng ưu đãi đầu tư. Toàn văn và mục lục của Nghị định có tại bài Nghị định 96/2026/NĐ-CP hướng dẫn Luật Đầu tư.
Ưu đãi đầu tư cũng khác với hỗ trợ đầu tư. Ưu đãi tác động trực tiếp vào nghĩa vụ tài chính của dự án như thuế và tiền đất, còn hỗ trợ đầu tư là các biện pháp Nhà nước giúp dự án triển khai thuận lợi hơn, như hạ tầng, đào tạo hay tín dụng.
Các hình thức ưu đãi đầu tư
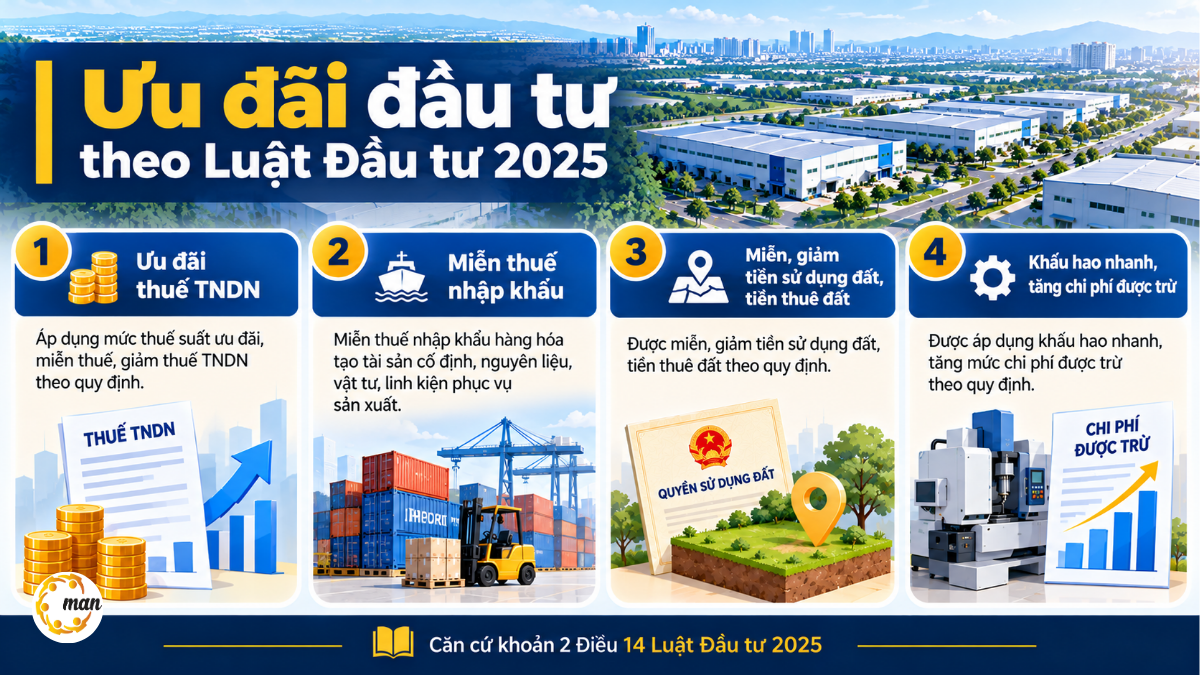
Khoản 2 Điều 14 Luật Đầu tư 2025 quy định năm hình thức ưu đãi đầu tư. Mức ưu đãi cụ thể của từng hình thức không nằm trong Luật Đầu tư mà áp dụng theo pháp luật về thuế, kế toán và đất đai, theo khoản 4 Điều 20 Nghị định 96/2026/NĐ-CP.
Bảng sau tóm tắt từng hình thức và văn bản quyết định mức ưu đãi:
| Hình thức ưu đãi | Nội dung | Mức cụ thể theo |
| Ưu đãi thuế thu nhập doanh nghiệp | Thuế suất thấp hơn mức thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án; miễn thuế, giảm thuế | Pháp luật thuế TNDN |
| Miễn thuế nhập khẩu | Hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất | Pháp luật thuế xuất khẩu, thuế nhập khẩu |
| Ưu đãi về đất | Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất | Pháp luật đất đai |
| Khấu hao nhanh, tăng chi phí được trừ | Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế | Pháp luật thuế, kế toán |
| Hình thức khác | Theo quy định của Chính phủ | Văn bản của Chính phủ |
Một dự án có thể cùng lúc hưởng nhiều hình thức ưu đãi, ví dụ vừa được ưu đãi thuế thu nhập doanh nghiệp vừa được miễn thuế nhập khẩu máy móc tạo tài sản cố định. Khi dự án đáp ứng điều kiện của nhiều mức ưu đãi khác nhau trong cùng một thời gian, nhà đầu tư được chọn mức cao nhất.
Ưu đãi thuế TNDN dự án đầu tư
Ưu đãi thuế TNDN là hình thức phổ biến nhất, gồm thuế suất ưu đãi và thời gian miễn, giảm thuế. Thuế suất, số năm miễn, giảm và thời điểm bắt đầu tính ưu đãi do pháp luật thuế thu nhập doanh nghiệp quy định, không do Giấy chứng nhận đăng ký đầu tư quyết định. Cách xác định kỳ ưu đãi được phân tích chi tiết tại bài miễn giảm thuế cho dự án đầu tư trên trang chuyên về thuế của MAN.
Cần phân biệt ưu đãi thuế TNDN theo dự án với chính sách miễn thuế 03 năm cho doanh nghiệp nhỏ và vừa mới thành lập theo Nghị quyết 198/2025/QH15. Chính sách thứ hai gắn với doanh nghiệp, không gắn với ngành hoặc địa bàn của dự án, và được hướng dẫn tại bài miễn thuế TNDN cho doanh nghiệp vừa và nhỏ.
Ưu đãi đầu tư về đất đai
Ưu đãi về đất gồm miễn, giảm tiền sử dụng đất, tiền thuê đất và thuế sử dụng đất. Mức và thời gian miễn, giảm áp dụng theo pháp luật đất đai, phụ thuộc vào ngành, nghề và địa bàn của dự án. Với dự án thuê đất trong khu công nghiệp, nhà đầu tư cần phân biệt tiền thuê lại đất trả cho chủ đầu tư hạ tầng với tiền thuê đất nộp ngân sách, vì ưu đãi theo pháp luật đất đai chỉ tác động lên khoản nộp Nhà nước.
Miễn thuế nhập khẩu
Dự án được miễn thuế nhập khẩu với hàng hóa tạo tài sản cố định và nguyên liệu, vật tư, linh kiện để sản xuất theo pháp luật thuế xuất khẩu, thuế nhập khẩu. Ưu đãi này không áp dụng cho dự án khai thác khoáng sản, dự án sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ sản xuất ô tô, tàu bay, du thuyền) và dự án xây dựng nhà ở thương mại. Danh mục hàng hóa và hồ sơ miễn thuế được trình bày tại bài ưu đãi thuế xuất nhập khẩu.
Ưu đãi đầu tư và hỗ trợ đầu tư khác nhau thế nào
Khoản 3 Điều 14 Luật Đầu tư 2025 liệt kê các hình thức hỗ trợ đầu tư tách biệt với ưu đãi, gồm:
- Hỗ trợ phát triển hạ tầng kỹ thuật, hạ tầng xã hội trong và ngoài hàng rào dự án.
- Hỗ trợ đào tạo, phát triển nguồn nhân lực; hỗ trợ tín dụng.
- Hỗ trợ tiếp cận mặt bằng sản xuất, kinh doanh; hỗ trợ cơ sở di dời theo quyết định của cơ quan nhà nước.
- Hỗ trợ khoa học, kỹ thuật, chuyển giao công nghệ; nghiên cứu và phát triển; phát triển thị trường, cung cấp thông tin.
- Hỗ trợ chuyển đổi xanh, giảm phát thải, thích ứng biến đổi khí hậu và chuyển đổi số.
Hỗ trợ đầu tư phụ thuộc khả năng cân đối ngân sách và chính sách từng thời kỳ, nên không mang tính bảo đảm như ưu đãi đã được ghi nhận cho dự án.
Đối tượng được hưởng ưu đãi đầu tư
Khoản 1 Điều 14 Luật Đầu tư 2025 xác định ba nhóm được hưởng ưu đãi đầu tư: dự án thuộc ngành, nghề ưu đãi; dự án tại địa bàn ưu đãi; dự án có quy mô vốn lớn, sử dụng nhiều lao động hoặc dự án trọng điểm. Điều 19 Nghị định 96/2026/NĐ-CP cụ thể hóa thành 16 nhóm đối tượng, trong đó các nhóm doanh nghiệp FDI thường gặp như sau:
| Nhóm đối tượng | Điều kiện chính (Điều 19 Nghị định 96/2026/NĐ-CP) |
| Ngành, nghề ưu đãi hoặc đặc biệt ưu đãi | Thuộc Phụ lục II Nghị định 96/2026/NĐ-CP |
| Địa bàn ưu đãi | Địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn theo Điều 22 |
| Quy mô vốn từ 6.000 tỷ đồng | Giải ngân tối thiểu 6.000 tỷ đồng trong 03 năm; doanh thu từ 10.000 tỷ đồng/năm hoặc từ 3.000 lao động bình quân, chậm nhất sau 03 năm kể từ năm có doanh thu |
| Dự án tại vùng nông thôn | Sử dụng từ 500 lao động thường xuyên bình quân hằng năm |
| Dự án sử dụng lao động khuyết tật | Từ 30% số lao động thường xuyên bình quân hằng năm là người khuyết tật |
| Doanh nghiệp, dự án công nghệ | Doanh nghiệp công nghệ cao, khoa học và công nghệ, công nghệ chiến lược; dự án chuyển giao công nghệ khuyến khích; trung tâm nghiên cứu và phát triển |
| Đổi mới sáng tạo | Trung tâm đổi mới sáng tạo; dự án khởi nghiệp sáng tạo theo khoản 10 Điều 19 |
| Nhóm khác | Nhà ở xã hội; chuỗi phân phối sản phẩm của doanh nghiệp nhỏ và vừa; cụm liên kết ngành, chuỗi giá trị; dự án quan trọng quốc gia, trọng điểm ngành |
Bảng cho thấy ưu đãi đầu tư không chỉ dành cho dự án lớn. Một dự án sản xuất quy mô vừa vẫn có thể được ưu đãi nếu thuộc ngành ưu đãi hoặc đặt tại khu công nghiệp.
Ngành, nghề ưu đãi đầu tư
Danh mục ngành, nghề ưu đãi đầu tư ban hành tại Phụ lục II Nghị định 96/2026/NĐ-CP, chia thành ngành, nghề đặc biệt ưu đãi đầu tư và ngành, nghề ưu đãi đầu tư. Nhóm đặc biệt ưu đãi tập trung vào công nghệ cao, công nghệ chiến lược, đổi mới sáng tạo, nghiên cứu và phát triển, năng lượng sạch; nhóm ưu đãi trải rộng sang nông nghiệp, bảo vệ môi trường, kết cấu hạ tầng, giáo dục, y tế và văn hóa. Nhà đầu tư nên đối chiếu mục tiêu dự án đăng ký với từng dòng của Phụ lục II, không dựa vào tên ngành chung.
Địa bàn ưu đãi đầu tư
Địa bàn ưu đãi đầu tư gồm địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn và địa bàn có điều kiện kinh tế – xã hội khó khăn, xác định theo Điều 22 Nghị định 96/2026/NĐ-CP. Ủy ban nhân dân cấp tỉnh xác định và công bố địa bàn ưu đãi đầu tư đến cấp xã, gửi thông tin về Bộ Tài chính. Với xã mới hình thành sau sắp xếp đơn vị hành chính, địa bàn được xác định theo đa số đơn vị cấp xã cũ đang hưởng.
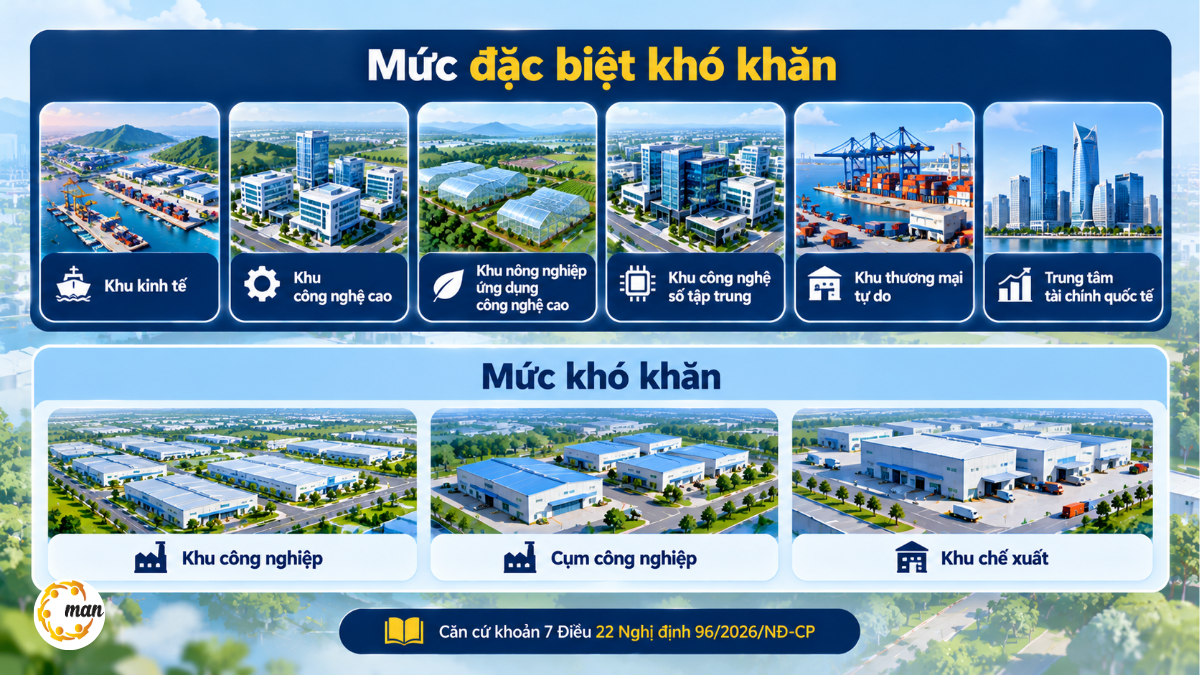
Các khu chức năng được xếp mức ưu đãi trực tiếp theo khoản 7 Điều 22:
| Hưởng như địa bàn đặc biệt khó khăn | Hưởng như địa bàn khó khăn |
| Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao | Khu công nghiệp |
| Khu công nghệ số tập trung, khu thương mại tự do | Cụm công nghiệp |
| Trung tâm tài chính quốc tế | Khu chế xuất |
Khi dự án nằm trên nhiều xã thuộc các mức địa bàn khác nhau, địa bàn ưu đãi xác định theo xã có phần lớn diện tích đất của dự án; nếu diện tích bằng nhau thì theo xã có mức ưu đãi cao hơn.
Điều kiện hưởng ưu đãi đầu tư và nguyên tắc áp dụng
Điều kiện hưởng ưu đãi đầu tư là dự án phải thuộc một trong các đối tượng tại Điều 19 Nghị định 96/2026/NĐ-CP và duy trì điều kiện đó trong suốt thời gian hưởng ưu đãi. Điều 20 Nghị định đặt ra các nguyên tắc nâng mức ưu đãi khi dự án đáp ứng đồng thời nhiều tiêu chí:
- Dự án quy mô vốn từ 6.000 tỷ đồng đáp ứng điều kiện được hưởng ưu đãi như dự án tại địa bàn đặc biệt khó khăn.
- Dự án tại vùng nông thôn sử dụng từ 500 lao động và dự án sử dụng từ 30% lao động khuyết tật được hưởng như địa bàn khó khăn.
- Dự án thuộc ngành, nghề ưu đãi thực hiện tại địa bàn khó khăn được hưởng như địa bàn đặc biệt khó khăn.
- Dự án đáp ứng nhiều mức ưu đãi trong cùng một thời gian được chọn mức cao nhất.
Khi tổ chức lại doanh nghiệp hoặc chuyển nhượng dự án, tổ chức kinh tế mới hoặc nhà đầu tư nhận chuyển nhượng được kế thừa ưu đãi nếu vẫn đáp ứng điều kiện. Dự án hình thành từ chia, tách được hưởng ưu đãi tương ứng cho thời gian còn lại của dự án trước khi chia, tách.
Khi nào ưu đãi đầu tư bị điều chỉnh hoặc dừng
Theo Điều 23 Nghị định 96/2026/NĐ-CP, dự án đáp ứng thêm điều kiện ở mức cao hơn được hưởng mức cao hơn cho thời gian ưu đãi còn lại. Ngược lại, dự án không đáp ứng điều kiện ghi trên Giấy chứng nhận đăng ký đầu tư hoặc quyết định chấp thuận thì không được hưởng ưu đãi đó, và thời gian nào không đáp ứng điều kiện thì không được hưởng cho thời gian đó. Dự án quy mô 6.000 tỷ đồng là trường hợp cần theo dõi sát nhất, vì điều kiện giải ngân và doanh thu được đo trong nhiều năm.
Thủ tục hưởng ưu đãi đầu tư
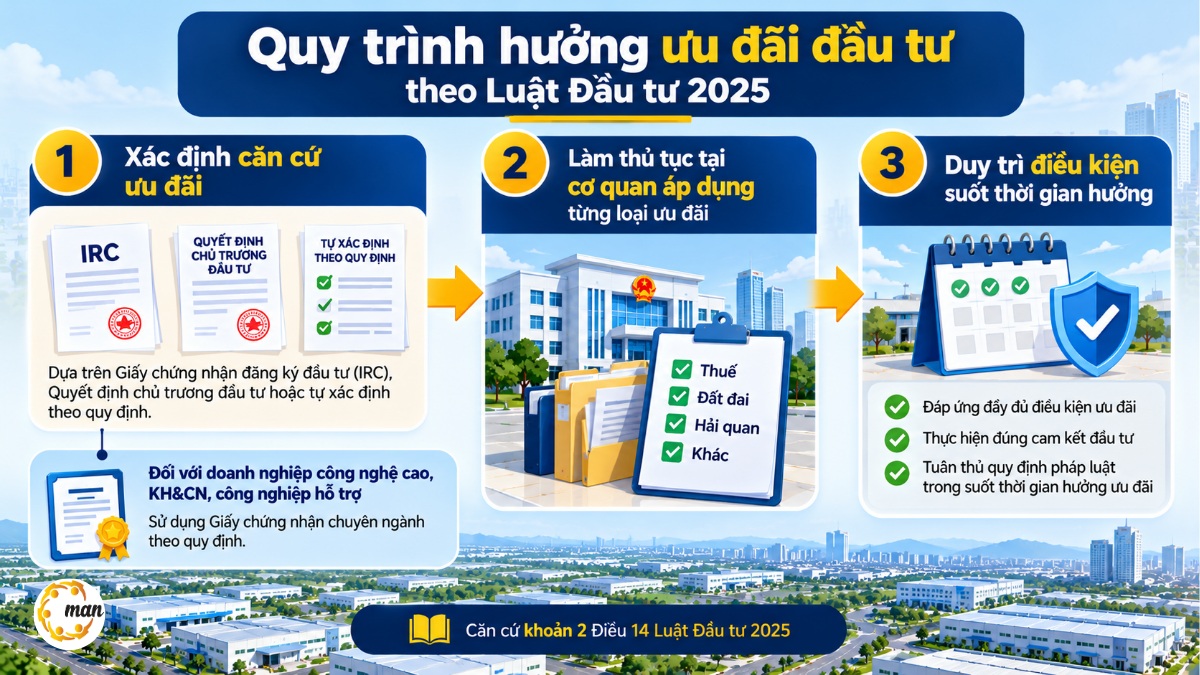
Thủ tục hưởng ưu đãi đầu tư theo Điều 24 Nghị định 96/2026/NĐ-CP không có một hồ sơ “xin ưu đãi” riêng. Nhà đầu tư căn cứ nội dung ưu đãi đã ghi tại quyết định chấp thuận chủ trương đầu tư, Giấy chứng nhận đăng ký đầu tư hoặc quyết định chấp thuận nhà đầu tư để làm thủ tục tại cơ quan áp dụng tương ứng với từng loại ưu đãi, theo Điều 24 Nghị định 96/2026/NĐ-CP.
Căn cứ áp dụng ưu đãi chia thành ba trường hợp:
| Trường hợp | Căn cứ áp dụng ưu đãi |
| Dự án có IRC hoặc quyết định chấp thuận | Nội dung ưu đãi ghi trên quyết định chấp thuận chủ trương đầu tư, Giấy chứng nhận đăng ký đầu tư, quyết định chấp thuận nhà đầu tư |
| Doanh nghiệp, dự án công nghệ | Giấy chứng nhận doanh nghiệp khoa học và công nghệ; văn bản xác nhận doanh nghiệp công nghệ cao; Giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ; Giấy chứng nhận chuyển giao công nghệ khuyến khích chuyển giao |
| Dự án không thuộc hai trường hợp trên | Nhà đầu tư tự xác định ưu đãi theo Điều 19 Nghị định 96/2026/NĐ-CP và pháp luật liên quan |
Trên thực tế, “cơ quan áp dụng ưu đãi” khác nhau theo từng loại: ưu đãi thuế thu nhập doanh nghiệp được doanh nghiệp tự xác định và kê khai với cơ quan thuế, miễn thuế nhập khẩu thực hiện với cơ quan hải quan, còn miễn, giảm tiền thuê đất thực hiện theo thủ tục đất đai. Hồ sơ của từng thủ tục do pháp luật chuyên ngành quy định.
Trường hợp dự án không thuộc diện cấp Giấy chứng nhận đăng ký đầu tư, như dự án của doanh nghiệp trong nước không cần IRC, nhà đầu tư rơi vào nhóm tự xác định ưu đãi. Các trường hợp này được tổng hợp tại bài trường hợp không cần cấp IRC.
Ghi ưu đãi đầu tư trên IRC
Giấy chứng nhận đăng ký đầu tư quy định hình thức, căn cứ và điều kiện áp dụng ưu đãi đầu tư theo khoản 1 Điều 24 Nghị định 96/2026/NĐ-CP. Đây là căn cứ để cơ quan thuế, hải quan và cơ quan quản lý đất đai áp dụng ưu đãi, nên nội dung ghi trên IRC cần khớp với mục tiêu, địa điểm và quy mô thực tế của dự án.
Khi chuẩn bị hồ sơ xin cấp Giấy chứng nhận đầu tư, nhà đầu tư nên trình bày rõ căn cứ ưu đãi trong đề xuất dự án, gồm ngành, nghề thuộc dòng nào của Phụ lục II và địa điểm thuộc địa bàn nào. Nếu IRC đã cấp ghi thiếu hoặc ghi chưa đúng ưu đãi, hoặc dự án thay đổi mục tiêu, địa điểm làm thay đổi điều kiện ưu đãi, nhà đầu tư nên rà soát và thực hiện thủ tục điều chỉnh IRC để căn cứ áp dụng thống nhất với thực tế.
Nội dung ưu đãi ghi trên IRC còn được bảo vệ khi pháp luật thay đổi. Theo Điều 4 Nghị định 96/2026/NĐ-CP, nếu văn bản mới làm thay đổi ưu đãi nhà đầu tư đang được hưởng, nhà đầu tư được bảo đảm theo Điều 12 Luật Đầu tư; cơ quan đăng ký đầu tư quyết định biện pháp bảo đảm trong 30 ngày kể từ ngày nhận hồ sơ hợp lệ, theo Thời báo Tài chính Việt Nam.
Lưu ý từ kinh nghiệm của MAN
Qua hồ sơ cấp và điều chỉnh IRC cho doanh nghiệp FDI, MAN – Master Accountant Network ghi nhận ưu đãi đầu tư thường bị mất không phải vì dự án không đủ điều kiện, mà vì căn cứ ghi trên giấy tờ không khớp với hoạt động thực tế. Ba tình huống hay gặp như sau:
- Dự án trong khu công nghiệp thuộc ngành ưu đãi: khu công nghiệp được hưởng như địa bàn khó khăn theo khoản 7 Điều 22, và dự án thuộc ngành ưu đãi tại địa bàn khó khăn được hưởng như địa bàn đặc biệt khó khăn theo khoản 3 Điều 20. Theo cách đọc này, dự án sản xuất thuộc ngành ưu đãi đặt trong khu công nghiệp có thể được nâng mức; nhà đầu tư nên xin xác nhận căn cứ này ngay trên IRC.
- Bổ sung mục tiêu sau khi cấp IRC: mục tiêu mới có thể thuộc hoặc không thuộc ngành ưu đãi, nên phần doanh thu từ mục tiêu mới cần được theo dõi riêng khi xác định ưu đãi thuế.
- Không theo dõi điều kiện theo năm: với dự án hưởng ưu đãi theo quy mô vốn hoặc số lao động, năm nào không đạt điều kiện thì năm đó không được hưởng. Số liệu này cũng là nội dung của báo cáo giám sát đầu tư định kỳ.
Doanh nghiệp đang thực hiện báo cáo giám sát đầu tư nên dùng chính số liệu vốn giải ngân, doanh thu và lao động trong báo cáo để tự kiểm tra điều kiện ưu đãi hằng năm.
Kết luận
Ưu đãi đầu tư theo Luật Đầu tư 2025 gồm ưu đãi thuế thu nhập doanh nghiệp, miễn thuế nhập khẩu, ưu đãi về đất và khấu hao nhanh, dành cho dự án thuộc ngành, địa bàn ưu đãi hoặc đáp ứng tiêu chí quy mô tại Điều 19 Nghị định 96/2026/NĐ-CP. Để hưởng ưu đãi ổn định, nhà đầu tư cần ghi đúng căn cứ ưu đãi trên IRC, làm thủ tục tại từng cơ quan áp dụng và theo dõi điều kiện hằng năm, đặc biệt khi bổ sung mục tiêu hoặc thay đổi địa điểm dự án.
Ông Lê Hoàng Tuyên
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Ưu đãi đầu tư có được áp dụng tự động không?
Không hoàn toàn. Nhà đầu tư phải làm thủ tục tại cơ quan áp dụng từng loại ưu đãi, căn cứ IRC, quyết định chấp thuận hoặc tự xác định theo Điều 24 Nghị định 96/2026/NĐ-CP, và phải duy trì điều kiện trong suốt thời gian hưởng.
Dự án đầu tư mở rộng có được hưởng ưu đãi đầu tư không?
Có. Theo Điều 14 Luật Đầu tư 2025, ưu đãi đầu tư áp dụng đối với dự án đầu tư mới và dự án đầu tư mở rộng; mức cụ thể theo pháp luật thuế, kế toán và đất đai.
Dự án trong khu công nghiệp được ưu đãi ở mức nào?
Khu công nghiệp, cụm công nghiệp, khu chế xuất được hưởng ưu đãi như địa bàn có điều kiện kinh tế – xã hội khó khăn theo khoản 7 Điều 22 Nghị định 96/2026/NĐ-CP.