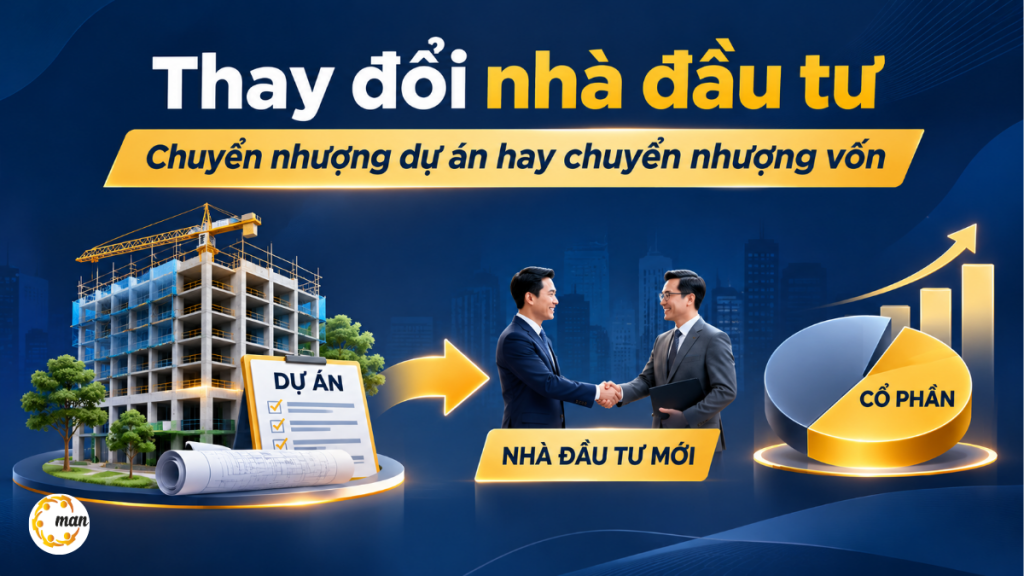
Thay đổi nhà đầu tư có thể thực hiện theo hai con đường với hệ quả pháp lý rất khác nhau: chuyển nhượng dự án đầu tư, khi quyền và nghĩa vụ thực hiện dự án chuyển sang nhà đầu tư khác, hoặc chuyển nhượng vốn tại công ty FDI đang thực hiện dự án, khi pháp nhân giữ nguyên còn chủ sở hữu thay đổi. Từ ngày 01/3/2026, cả hai cách đều chịu điều chỉnh của Luật Đầu tư số 143/2025/QH15 và Nghị định 96/2026/NĐ-CP, kéo theo khác biệt về điều kiện, hồ sơ điều chỉnh Giấy chứng nhận đăng ký đầu tư (IRC) và nghĩa vụ thuế mà bên mua cần nắm trước khi ký hợp đồng.
Thay đổi nhà đầu tư áp dụng theo quy định nào
Thủ tục thay đổi nhà đầu tư hiện áp dụng theo 투자법 제143/2025/QH15호, được Quốc hội thông qua ngày 11/12/2025 và có hiệu lực từ ngày 01/3/2026, cùng 법령 96/2026/ND-CP quy định chi tiết, có hiệu lực từ ngày 31/3/2026 và thay thế Nghị định 31/2021/NĐ-CP. Các hướng dẫn trước đây dẫn Luật Đầu tư 2020 không còn là căn cứ để lập hồ sơ.
Điểm đáng chú ý của luật mới là phạm vi chuyển nhượng dự án được mở rộng. Theo khoản 7 Điều 51 Luật Đầu tư 2025, mọi dự án đã có quyết định chủ trương đầu tư hoặc quyết định điều chỉnh chủ trương đầu tư đều được phép chuyển nhượng, kể cả dự án đã được cấp hoặc điều chỉnh IRC, thay vì giới hạn ở dự án đã có chấp thuận nhà đầu tư như trước. Các thay đổi khác của dự án không gắn với giao dịch chuyển nhượng vẫn đi theo 투자등록증 정정 신청서 thông thường.
Hai hình thức thay đổi nhà đầu tư
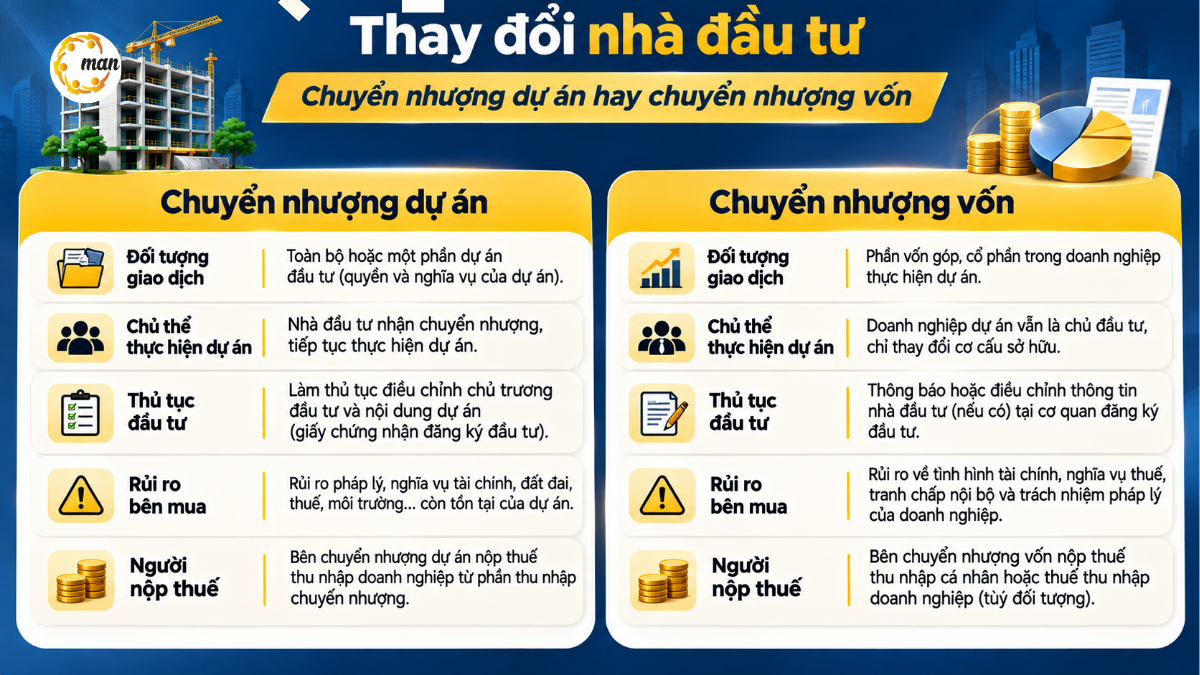
Về bản chất, chuyển nhượng dự án là giao dịch đối với chính dự án, còn chuyển nhượng vốn là giao dịch đối với phần sở hữu trong doanh nghiệp đang nắm dự án. Cách phân biệt này quyết định cơ quan nào xử lý hồ sơ, giấy tờ nào phải điều chỉnh và ai là người nộp thuế.
Chuyển nhượng dự án đầu tư
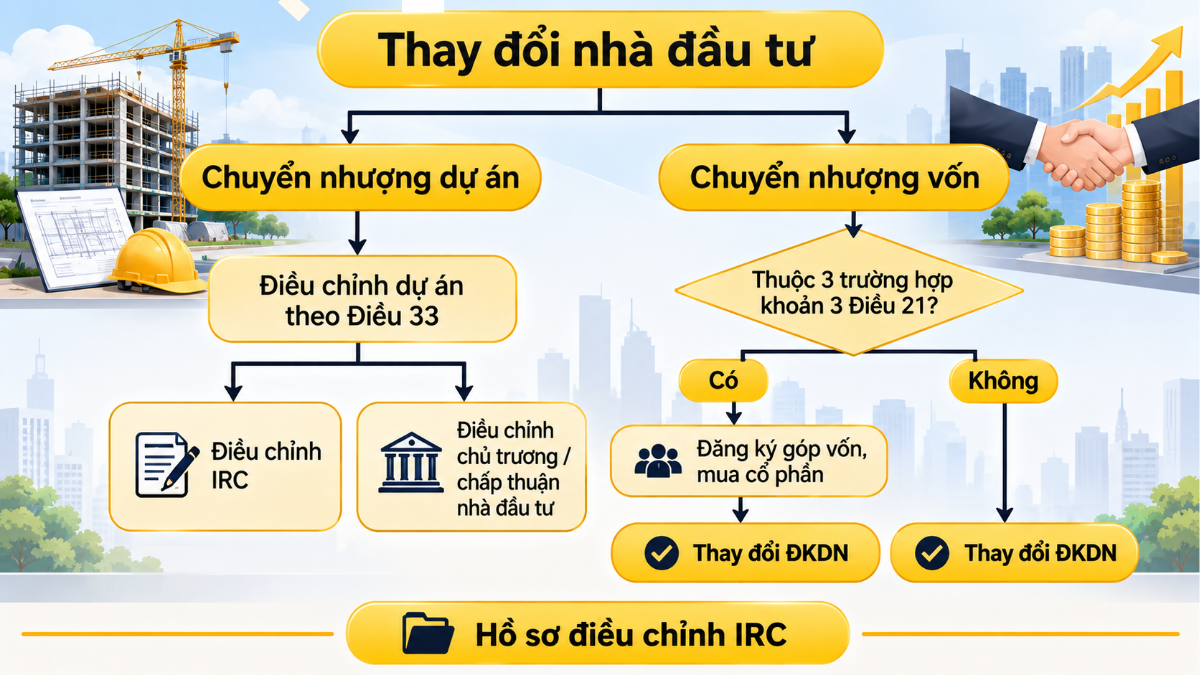
Theo khoản 1 Điều 34 Luật Đầu tư 2025, nhà đầu tư có quyền chuyển nhượng toàn bộ hoặc một phần dự án đầu tư cho nhà đầu tư khác. Sau giao dịch, bên nhận chuyển nhượng trở thành nhà đầu tư thực hiện dự án, nên với dự án đã được chấp thuận chủ trương đầu tư theo Điều 23 hoặc đã được cấp IRC, các bên phải thực hiện thủ tục điều chỉnh dự án theo Điều 33 (điểm a khoản 2 Điều 34). Hình thức này thường được dùng khi bên mua chỉ muốn lấy một dự án cụ thể, không muốn nhận lại toàn bộ lịch sử pháp lý, công nợ và nghĩa vụ thuế của doanh nghiệp bên bán.
Chuyển nhượng vốn công ty FDI
Chuyển nhượng vốn công ty FDI là việc nhà đầu tư mua lại cổ phần hoặc phần vốn góp của tổ chức kinh tế đang thực hiện dự án. Dự án vẫn do chính tổ chức kinh tế đó thực hiện, nên việc chuyển nhượng vốn không tự động đồng nghĩa với chuyển nhượng dự án. Nếu bên mua là nhà đầu tư nước ngoài, giao dịch còn phải đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp tại khoản 2 Điều 21 và có thể phải đăng ký trước theo khoản 3 Điều 21 Luật Đầu tư 2025.
So sánh chuyển nhượng dự án và chuyển nhượng vốn
Khi tư vấn cho nhà đầu tư lựa chọn cấu trúc giao dịch, đội ngũ MAN – Master Accountant Network thường đối chiếu hai hình thức theo các tiêu chí sau:
| 기준 | 프로젝트 이전 | Chuyển nhượng vốn công ty FDI |
| Đối tượng giao dịch | Toàn bộ hoặc một phần dự án đầu tư | Cổ phần, phần vốn góp của tổ chức kinh tế |
| Chủ thể thực hiện dự án sau giao dịch | Nhà đầu tư nhận chuyển nhượng | Vẫn là tổ chức kinh tế cũ |
| Căn cứ chính | Điều 34 Luật Đầu tư 2025; Điều 57 Nghị định 96/2026/NĐ-CP | Điều 21 Luật Đầu tư 2025; pháp luật doanh nghiệp |
| Thủ tục đầu tư | Điều chỉnh dự án theo Điều 33 (IRC, chủ trương đầu tư hoặc chấp thuận nhà đầu tư) | Đăng ký góp vốn, mua cổ phần nếu thuộc khoản 3 Điều 21; rà soát nhu cầu điều chỉnh IRC |
| Thủ tục doanh nghiệp | Tùy cấu trúc, có thể không phát sinh | Đăng ký thay đổi thành viên, cổ đông hoặc chủ sở hữu |
| Rủi ro bên mua tiếp nhận | Gắn với dự án được chuyển nhượng | Toàn bộ nghĩa vụ, công nợ, thuế của doanh nghiệp mục tiêu |
| Người nộp thuế thu nhập | Nhà đầu tư chuyển nhượng dự án | Bên bán vốn; tổ chức nước ngoài do doanh nghiệp Việt Nam khai, nộp thay |
Nhìn vào bảng, có thể thấy chuyển nhượng vốn thường nhanh hơn về thủ tục đầu tư nhưng đẩy phần lớn rủi ro tồn đọng sang bên mua, trong khi chuyển nhượng dự án cô lập được rủi ro nhưng đòi hỏi hồ sơ điều chỉnh dự án đầy đủ hơn.
Điều kiện chuyển nhượng dự án đầu tư
Theo khoản 1 Điều 34 Luật Đầu tư 2025, dự án chỉ được chuyển nhượng khi đồng thời đáp ứng một nhóm điều kiện về tình trạng dự án, tư cách bên nhận và các điều kiện đã cam kết. Cụ thể, giao dịch cần thỏa mãn các yêu cầu sau:
- Dự án hoặc phần dự án chuyển nhượng không thuộc trường hợp bị chấm dứt hoạt động.
- Nhà đầu tư nước ngoài nhận chuyển nhượng phải đáp ứng điều kiện quy định tại khoản 2 Điều 21, tức các điều kiện tiếp cận thị trường, bảo đảm quốc phòng, an ninh và điều kiện về đất đai.
- Tuân thủ pháp luật về đất đai, nhà ở, kinh doanh bất động sản nếu dự án thuộc phạm vi này.
- Đáp ứng điều kiện ghi tại văn bản chấp thuận chủ trương đầu tư, Giấy chứng nhận đăng ký đầu tư.
- Doanh nghiệp nhà nước phải thực hiện quy định về quản lý, sử dụng vốn nhà nước trước khi điều chỉnh dự án. [cần kiểm chứng]
- Bên nhận đáp ứng điều kiện của pháp luật chuyên ngành sau khi thay đổi nhà đầu tư. [cần kiểm chứng]
Trong thực tế, điều kiện thứ tư hay bị xem nhẹ nhất. Nhiều IRC ghi cam kết về tiến độ góp vốn, suất đầu tư hoặc tỷ lệ lấp đầy; nếu bên chuyển nhượng đang chậm tiến độ, cơ quan đăng ký đầu tư sẽ xem xét tình trạng này khi xử lý hồ sơ, nên bên mua cần đánh giá trước khả năng khắc phục.
Hồ sơ điều chỉnh IRC khi thay đổi nhà đầu tư
Hồ sơ điều chỉnh IRC khi thay đổi nhà đầu tư do chuyển nhượng dự án được quy định tại khoản 5 Điều 57 Nghị định 96/2026/NĐ-CP, trong đó trọng tâm là hợp đồng chuyển nhượng, tư cách pháp lý của các bên và năng lực tài chính của bên nhận. Riêng trường hợp chuyển nhượng vốn, việc có phải điều chỉnh IRC hay không phụ thuộc vào việc giao dịch có làm thay đổi nhà đầu tư ghi trên IRC.
Hồ sơ khi chuyển nhượng dự án
Bộ hồ sơ đề nghị điều chỉnh dự án khi chuyển nhượng thường gồm các tài liệu sau:
- Văn bản đề nghị điều chỉnh dự án đầu tư.
- Báo cáo tình hình thực hiện dự án đến thời điểm chuyển nhượng.
- Hợp đồng chuyển nhượng hoặc hợp đồng nguyên tắc về việc chuyển nhượng dự án.
- Tài liệu về tư cách pháp lý của bên chuyển nhượng và bên nhận chuyển nhượng.
- Bản sao IRC, quyết định chấp thuận chủ trương đầu tư hoặc quyết định chấp thuận nhà đầu tư (nếu có); bản sao hợp đồng BCC đối với dự án BCC.
- Tài liệu chứng minh năng lực tài chính của bên nhận, như báo cáo tài chính 02 năm gần nhất, cam kết hỗ trợ tài chính của công ty mẹ hoặc tổ chức tài chính, bảo lãnh về năng lực tài chính.
Với dự án có đất, bên nhận nên chuẩn bị song song hồ sơ về quyền sử dụng đất và tài sản gắn liền với đất, vì đây là phần thường bị yêu cầu bổ sung nhiều nhất.
Cơ quan tiếp nhận và thời hạn xử lý
Hồ sơ nộp tại cơ quan đăng ký đầu tư: Ban quản lý khu công nghiệp, khu chế xuất, khu công nghệ cao, khu kinh tế đối với dự án trong các khu này, và Sở Tài chính đối với dự án ngoài khu. [cần kiểm chứng] Với dự án chỉ điều chỉnh IRC, thời hạn xử lý theo Điều 56 Nghị định 96/2026/NĐ-CP là 07 ngày làm việc kể từ ngày nhận hồ sơ hợp lệ [cần kiểm chứng]; riêng thay đổi tên dự án, tên nhà đầu tư là 03 ngày làm việc. Dự án đã được chấp thuận chủ trương đầu tư hoặc chấp thuận nhà đầu tư phải qua bước lấy ý kiến và thẩm định, nên thời gian dài hơn và phụ thuộc thẩm quyền của từng dự án.
Chuyển nhượng vốn cần đăng ký góp vốn hay điều chỉnh IRC
Khi thay đổi nhà đầu tư bằng chuyển nhượng vốn công ty FDI, nhà đầu tư nước ngoài phải đăng ký góp vốn, mua cổ phần, mua phần vốn góp trước khi thay đổi thành viên, cổ đông nếu rơi vào một trong ba trường hợp tại khoản 3 Điều 21 Luật Đầu tư 2025:
- Giao dịch làm tăng tỷ lệ sở hữu của nhà đầu tư nước ngoài tại tổ chức kinh tế kinh doanh ngành, nghề tiếp cận thị trường có điều kiện.
- Sau giao dịch, nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ, kể cả trường hợp tăng từ mức dưới hoặc bằng 50% lên trên 50%.
- Tổ chức kinh tế có quyền sử dụng đất tại đảo, xã, phường biên giới, ven biển hoặc khu vực khác ảnh hưởng đến quốc phòng, an ninh.
Ngoài ba trường hợp này, giao dịch chỉ cần đăng ký thay đổi thành viên, cổ đông tại cơ quan đăng ký kinh doanh. Việc có phải điều chỉnh IRC hay không cần rà soát theo khoản 2 Điều 33 Luật Đầu tư 2025, tức giao dịch có làm thay đổi nội dung chính của dự án ghi trên IRC hay không; nếu dự án đã được chấp thuận chủ trương, một số thay đổi nhà đầu tư có thể phải điều chỉnh chủ trương theo khoản 3 Điều 33. [cần kiểm chứng] Doanh nghiệp FDI thành lập trước khi có dự án cũng lưu ý: theo khoản 4 Điều 72 Nghị định 96/2026/NĐ-CP, tổ chức kinh tế phải có IRC cho dự án trong 12 tháng kể từ khi thành lập.
Nghĩa vụ thuế chuyển nhượng vốn và chuyển nhượng dự án
Nghĩa vụ thuế khi thay đổi nhà đầu tư phụ thuộc vào ba yếu tố: tài sản được chuyển nhượng là dự án hay vốn, bên bán là doanh nghiệp Việt Nam, tổ chức nước ngoài hay cá nhân, và giao dịch có phát sinh thu nhập hay không. Khoản 2 Điều 57 Nghị định 96/2026/NĐ-CP yêu cầu bên chuyển nhượng dự án hoàn thành nghĩa vụ tài chính với Nhà nước nếu phát sinh thu nhập.
Các trường hợp phổ biến được tóm tắt theo từng loại bên bán như sau:
| Bên bán | 프로젝트 이전 | Chuyển nhượng vốn |
| Doanh nghiệp Việt Nam | Thu nhập khác chịu thuế TNDN (điểm c khoản 2 Điều 3 Luật Thuế TNDN số 67/2025/QH15) | Thu nhập khác chịu thuế TNDN (điểm a khoản 2 Điều 3 Luật Thuế TNDN số 67/2025/QH15) |
| Tổ chức nước ngoài không có cơ sở thường trú | Thu nhập có nguồn gốc từ Việt Nam, chịu thuế TNDN (khoản 4 Điều 3 Nghị định 320/2025/NĐ-CP) | Thuế TNDN 2% trên doanh thu tính thuế; doanh nghiệp Việt Nam nơi nhận vốn kê khai, khấu trừ, nộp thay theo mẫu 05/TNDN |
| Cá nhân | Chịu thuế TNCN theo Luật Thuế TNCN số 109/2025/QH15; nhóm thu nhập và thuế suất xác định theo loại tài sản được chuyển nhượng trong dự án | Thuế TNCN 20% trên thu nhập tính thuế (giá bán trừ giá mua và chi phí hợp lý); 2% trên giá chuyển nhượng nếu không xác định được giá mua (Nghị định 253/2026/NĐ-CP, hiệu lực 01/7/2026) |
Điểm thay đổi lớn nhất nằm ở bên bán là tổ chức nước ngoài. Theo chính sách thuế đối với giao dịch chuyển nhượng vốn của nhà đầu tư nước ngoài, từ ngày 15/12/2025, tổ chức nước ngoài không có cơ sở thường trú nộp thuế TNDN theo tỷ lệ 2% trên doanh thu tính thuế, áp dụng cả với chuyển nhượng vốn trực tiếp lẫn gián tiếp; doanh nghiệp Việt Nam nơi tổ chức nước ngoài đầu tư có trách nhiệm khai, nộp thay trong 10 ngày kể từ ngày phát sinh nghĩa vụ thuế.
Với bên bán là cá nhân, Nghị định 253/2026/NĐ-CP ban hành ngày 30/6/2026 giữ cách tính thuế chuyển nhượng vốn góp trên thu nhập: thuế suất 20% áp dụng cho phần chênh lệch giữa giá bán với giá mua và chi phí hợp lý, chỉ chuyển sang mức 2% trên giá chuyển nhượng khi không xác định được giá mua. Vì vậy, cá nhân bán vốn nên lưu giữ đầy đủ chứng từ góp vốn hoặc mua vốn ban đầu để được tính thuế trên phần lãi thực tế.
Cách tính trên doanh thu khiến bài toán thuế đổi chiều so với trước. Ví dụ, một tổ chức nước ngoài bán phần vốn góp với giá 100 tỷ đồng sẽ chịu thuế 2 tỷ đồng, dù giao dịch lãi hay lỗ. Với thương vụ có lãi thấp hoặc lỗ, bên bán nước ngoài thường đàm phán để bên mua chia sẻ chi phí thuế; ngược lại, bên mua là doanh nghiệp nhận vốn phải tính trước nghĩa vụ khai, nộp thay để không bị phạt chậm nộp. Giao dịch tái cấu trúc nội bộ tập đoàn có thể không thuộc diện chịu thuế nếu công ty mẹ tối cao và chủ sở hữu hưởng lợi cuối cùng không đổi và đáp ứng điều kiện về giá trị chuyển nhượng.
Checklist bên mua trước khi thay đổi nhà đầu tư
Từ kinh nghiệm xử lý hồ sơ điều chỉnh dự án cho doanh nghiệp FDI, đội ngũ kế toán và thuế của MAN – Master Accountant Network khuyến nghị bên mua rà soát các điểm sau trước khi ký hợp đồng chuyển nhượng:
- Xác định cấu trúc: mua dự án hay mua vốn, dựa trên kết quả thẩm định công nợ, thuế và pháp lý của doanh nghiệp bên bán.
- Đối chiếu ngành, nghề với điều kiện tiếp cận thị trường đối với nhà đầu tư nước ngoài; kiểm tra tỷ lệ sở hữu sau giao dịch có vượt 50% hay không.
- Kiểm tra tình trạng dự án: không thuộc diện chấm dứt, tiến độ góp vốn và triển khai so với IRC, các cam kết trong văn bản chấp thuận.
- Rà soát đất đai: hình thức sử dụng đất, nghĩa vụ tiền thuê đất, khu vực có ảnh hưởng quốc phòng, an ninh.
- Chuẩn bị tài liệu chứng minh năng lực tài chính của bên nhận ngay từ đầu.
- Tính nghĩa vụ thuế của bên bán, đặc biệt mức 2% trên doanh thu với tổ chức nước ngoài, và quy định rõ bên nào chịu, bên nào khai nộp thay trong hợp đồng.
- Đưa điều kiện tiên quyết vào hợp đồng: chỉ thanh toán phần lớn giá trị sau khi có kết quả điều chỉnh dự án hoặc đăng ký góp vốn.
Lỗi thường gặp nhất là ký hợp đồng và thanh toán trước khi biết hồ sơ đầu tư có được chấp thuận, dẫn đến tranh chấp khi cơ quan đăng ký đầu tư yêu cầu bổ sung hoặc từ chối điều chỉnh.
끝내다
Thay đổi nhà đầu tư bằng chuyển nhượng dự án phù hợp khi bên mua muốn tách riêng dự án khỏi rủi ro của doanh nghiệp bên bán, đổi lại phải đi đủ thủ tục điều chỉnh dự án theo Điều 33 và Điều 34 Luật Đầu tư 2025. Chuyển nhượng vốn công ty FDI gọn hơn về thủ tục đầu tư, nhưng bên mua tiếp nhận toàn bộ nghĩa vụ của doanh nghiệp và phải kiểm tra ba trường hợp đăng ký góp vốn tại khoản 3 Điều 21. Ở cả hai hướng, nghĩa vụ thuế của bên bán, nhất là mức 2% trên doanh thu với tổ chức nước ngoài từ ngày 15/12/2025, cần được tính và phân bổ rõ trong hợp đồng trước khi nộp hồ sơ.
전문 자격증: 베트남 공인회계사 감사원
경험: 회계, 감사 및 재무 컨설팅 분야에서 30년 이상의 경력을 보유하고 있습니다.
Câu hỏi thường gặp về thay đổi nhà đầu tư
Thay đổi tên nhà đầu tư có phải làm thủ tục thay đổi nhà đầu tư không?
Không. Thay đổi tên nhà đầu tư chỉ là cập nhật thông tin trên IRC, không phải chuyển giao quyền thực hiện dự án. Thời hạn xử lý theo Điều 56 Nghị định 96/2026/NĐ-CP là 03 ngày làm việc. [cần kiểm chứng]
Dự án đầu tư công có áp dụng thủ tục thay đổi nhà đầu tư này không?
Không. Thủ tục chuyển nhượng dự án tại Điều 34 Luật Đầu tư 2025 áp dụng cho dự án của nhà đầu tư; việc thay đổi chủ đầu tư dự án đầu tư công thực hiện theo pháp luật về đầu tư công.
Chuyển nhượng vốn dưới 50% có phải đăng ký góp vốn không?
Không bắt buộc, nếu giao dịch không làm tăng sở hữu nước ngoài tại doanh nghiệp kinh doanh ngành, nghề tiếp cận thị trường có điều kiện và doanh nghiệp không có đất tại khu vực ảnh hưởng quốc phòng, an ninh. Khi đó, chỉ cần đăng ký thay đổi thành viên, cổ đông.