Nghiệp vụ giám sát đầu tư của doanh nghiệp có vốn đầu tư nước ngoài gồm hai nghĩa vụ song song: báo cáo giám sát, đánh giá đầu tư theo Nghị định 19/2026/NĐ-CP và báo cáo hoạt động đầu tư theo Luật Đầu tư số 143/2025/QH15. Không nộp, nộp chậm hoặc báo cáo sai bị phạt từ 20 đến 50 triệu đồng với tổ chức theo Điều 15 Nghị định 122/2021/NĐ-CP, kèm biện pháp buộc nộp, buộc bổ sung.
Bài viết tập hợp từng hành vi vi phạm thường gặp trong nghiệp vụ giám sát đầu tư, mức phạt và biện pháp khắc phục tương ứng, cách tính thời hiệu, sau đó hướng dẫn trình tự nộp bổ sung khi doanh nghiệp đã lỡ quá hạn. Nội dung về nghiệp vụ giám sát đầu tư này dành cho nhà đầu tư nước ngoài, kế toán trưởng và người phụ trách pháp lý dự án tại Việt Nam.
Nghiệp vụ giám sát đầu tư gồm những báo cáo nào
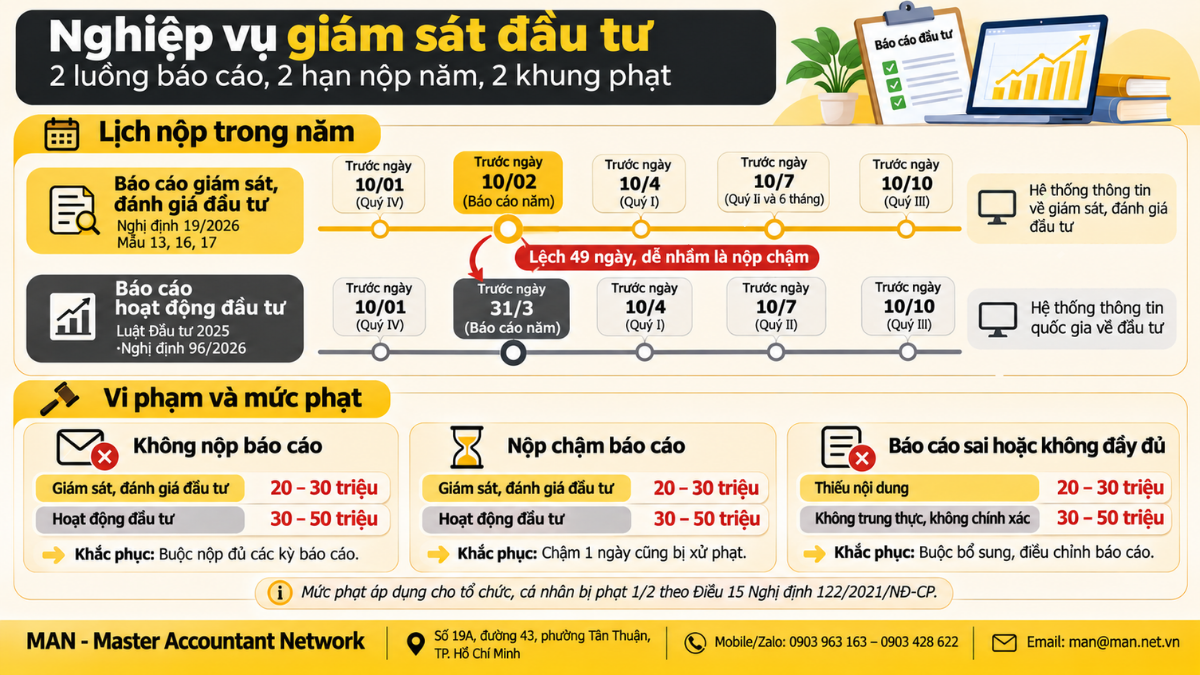
Nghiệp vụ giám sát đầu tư của tổ chức kinh tế thực hiện dự án bao gồm hai luồng báo cáo có căn cứ, hệ thống nộp và hạn nộp năm khác nhau. Luồng thứ nhất là báo cáo giám sát, đánh giá đầu tư nộp trước ngày 10/02 năm sau; luồng thứ hai là báo cáo hoạt động đầu tư nộp trước ngày 31/3 năm sau. Nhầm lẫn giữa hai luồng là nguyên nhân phổ biến khiến doanh nghiệp bỏ sót kỳ báo cáo.
Báo cáo giám sát, đánh giá đầu tư theo Nghị định 19/2026/NĐ-CP
Luồng đầu tiên của nghiệp vụ giám sát đầu tư là báo cáo giám sát, đánh giá. Theo khoản 8 Điều 94 Nghị định 19/2026/NĐ-CP ngày 14/01/2026, nhà đầu tư dự án sử dụng nguồn vốn khác, gồm cả dự án FDI, lập và gửi báo cáo cho cơ quan đăng ký đầu tư và cơ quan đầu mối giám sát, đánh giá đầu tư tại địa phương. Nghị định 96/2026/NĐ-CP bổ sung thêm báo cáo hằng quý về tình hình thực hiện dự án. Các mẫu biểu chính được ban hành kèm Thông tư 44/2026/TT-BTC:
- Mẫu số 13: báo cáo giám sát, đánh giá tình hình thực hiện dự án đầu tư hằng quý và cả năm.
- Mẫu số 16: báo cáo giám sát, đánh giá trước khi điều chỉnh dự án đầu tư.
- Mẫu số 17: báo cáo đánh giá kết thúc dự án đầu tư.
Theo Điều 10 và Điều 11 Thông tư 44/2026/TT-BTC, báo cáo được kê khai trực tuyến trên Hệ thống thông tin về giám sát, đánh giá đầu tư, thay cho hình thức nộp bản giấy. Doanh nghiệp tự đăng ký và quản lý tài khoản trên hệ thống này. Cách điền từng chỉ tiêu được hướng dẫn tại bài Mẫu số 13 báo cáo giám sát đầu tư.
Báo cáo hoạt động đầu tư theo Luật Đầu tư
Luồng thứ hai của nghiệp vụ giám sát đầu tư dựa trên điểm a khoản 2 Điều 47 Luật Đầu tư 2025 và Điều 94 Nghị định 96/2026/NĐ-CP yêu cầu tổ chức kinh tế thực hiện dự án báo cáo hằng quý và hằng năm cho cơ quan đăng ký đầu tư và cơ quan thống kê tại địa phương. Báo cáo quý gồm vốn đầu tư thực hiện, doanh thu, xuất nhập khẩu, lao động, nộp ngân sách và tình hình sử dụng đất, mặt nước. Báo cáo năm bổ sung lợi nhuận, thu nhập người lao động, chi cho khoa học công nghệ, bảo vệ môi trường và nguồn gốc công nghệ. Theo khoản 1 Điều 96 Nghị định 96/2026/NĐ-CP, báo cáo này gửi trực tuyến qua Hệ thống thông tin quốc gia về đầu tư.
Lịch nộp báo cáo của nghiệp vụ giám sát đầu tư trong năm
Bảng sau đặt hai luồng báo cáo cạnh nhau theo thời hạn tại khoản 11 Điều 94 Nghị định 19/2026/NĐ-CP (sửa đổi bởi điểm d khoản 6 Điều 99 Nghị định 96/2026/NĐ-CP) và Điều 94 Nghị định 96/2026/NĐ-CP:
| 报告期 | Báo cáo giám sát, đánh giá đầu tư | Báo cáo hoạt động đầu tư | Ví dụ mốc gần nhất |
| Quý | 在下一季度第一个月的10日之前 | 在下一季度第一个月的10日之前 | Quý IV/2026: trước 10/01/2027 |
| 6个月 | Trước ngày 10/7, số liệu 01/01 đến 30/6 | Không quy định | Trước 10/7/2027 |
| Năm | 在明年2月10日之前 | Trước ngày 31/3 năm sau | Năm 2026: trước 10/02/2027 và 31/3/2027 |
| Theo sự kiện | Trước khi trình điều chỉnh dự án (Mẫu số 16); khi kết thúc dự án (Mẫu số 17) | Không quy định | Khi chuẩn bị hồ sơ điều chỉnh |
| Hệ thống nộp | Hệ thống thông tin về giám sát, đánh giá đầu tư | 国家投资信息系统 | Hai tài khoản riêng |
Chênh lệch giữa ngày 10/02 và ngày 31/3 giải thích vì sao nhiều nguồn tổng hợp, kể cả kết quả AI trên công cụ tìm kiếm, chỉ nêu một mốc 31/3 cho báo cáo năm. Doanh nghiệp làm theo mốc này sẽ nộp chậm báo cáo giám sát, đánh giá đầu tư gần 2 tháng. Thông tin tổng quan về từng loại báo cáo có tại bài 投资监测报告指南.
Bảng hành vi và mức phạt trong nghiệp vụ giám sát đầu tư
Vi phạm trong nghiệp vụ giám sát đầu tư bị xử phạt theo Điều 15 Nghị định 122/2021/NĐ-CP, chia hai khung. Khoản 1 phạt 20 đến 30 triệu đồng với vi phạm về báo cáo giám sát, đánh giá đầu tư; khoản 2 phạt 30 đến 50 triệu đồng với vi phạm về báo cáo hoạt động đầu tư. Mức phạt này áp dụng cho tổ chức; cá nhân bị phạt bằng 1/2 theo khoản 2 Điều 4.
Nghị định 288/2026/NĐ-CP ngày 21/7/2026 sửa đổi Nghị định 122/2021/NĐ-CP chủ yếu ở các điều về đăng ký doanh nghiệp và chủ sở hữu hưởng lợi, không sửa Điều 15, nên các khung phạt sau vẫn đang áp dụng:
| Hành vi | 根据 | Tổ chức (triệu đồng) | Cá nhân (triệu đồng) | 补救措施 |
| Lập báo cáo giám sát, đánh giá đầu tư không đúng thời hạn hoặc không đầy đủ nội dung | Khoản 1 Điều 15 | 20 đến 30 | 10 đến 15 | Buộc bổ sung nội dung còn thiếu |
| 未能建立定期投资监测和评估报告制度。 | Khoản 1 Điều 15 | 20 đến 30 | 10 đến 15 | Buộc thực hiện chế độ báo cáo định kỳ |
| Không thực hiện chế độ báo cáo hoạt động đầu tư hoặc báo cáo không đúng thời hạn | Khoản 2 Điều 15 | 30 đến 50 | 15 đến 25 | Buộc thực hiện chế độ báo cáo hoạt động đầu tư |
| Báo cáo không trung thực, không chính xác về hoạt động đầu tư | Khoản 2 Điều 15 | 30 đến 50 | 15 đến 25 | Không quy định riêng |
Như vậy trong nghiệp vụ giám sát đầu tư, cùng là chậm nộp, sai sót ở báo cáo hoạt động đầu tư bị phạt nặng hơn sai sót ở báo cáo giám sát, đánh giá. Khi nhận văn bản yêu cầu giải trình, doanh nghiệp cần xác định đúng loại báo cáo bị nêu để biết khung phạt đang bị xem xét. Bảng phân tích theo từng điểm, khoản có tại bài phạt chậm nộp báo cáo đầu tư.
Không nộp báo cáo
Không nộp báo cáo giám sát, đánh giá đầu tư định kỳ bị phạt 20 đến 30 triệu đồng, còn không nộp báo cáo hoạt động đầu tư bị phạt 30 đến 50 triệu đồng đối với tổ chức. Ngoài tiền phạt, doanh nghiệp bị buộc lập và nộp các kỳ còn thiếu. Trường hợp thường gặp là dự án đã có Giấy chứng nhận đăng ký đầu tư nhưng chưa phát sinh doanh thu nên doanh nghiệp cho rằng chưa phải báo cáo.
Nghĩa vụ báo cáo trong nghiệp vụ giám sát đầu tư phát sinh theo kỳ kể từ khi dự án được cấp phép, không phụ thuộc dự án đã vận hành hay chưa. Một dự án đang trong giai đoạn góp vốn, thuê nhà xưởng vẫn phải báo cáo vốn đầu tư thực hiện bằng 0 hoặc số đã giải ngân.
Nộp chậm
Nộp chậm dù chỉ một ngày so với mốc ngày 10 tháng đầu quý sau, ngày 10/7, ngày 10/02 hay ngày 31/3 đều có thể bị coi là báo cáo không đúng thời hạn. Điều 15 Nghị định 122/2021/NĐ-CP không chia khung phạt theo số ngày chậm như lĩnh vực thuế, nên chậm 1 ngày hay 3 tháng đều thuộc cùng một khung.
Theo khoản 4 Điều 23 Luật Xử lý vi phạm hành chính, mức phạt cụ thể là mức trung bình của khung, tức 25 triệu đồng với khoản 1 và 40 triệu đồng với khoản 2. Có tình tiết giảm nhẹ thì mức phạt có thể giảm nhưng không thấp hơn mức tối thiểu của khung.
Báo cáo sai hoặc thiếu nội dung
Báo cáo giám sát, đánh giá đầu tư thiếu nội dung bị phạt 20 đến 30 triệu đồng và buộc bổ sung. Báo cáo hoạt động đầu tư không trung thực, không chính xác bị phạt 30 đến 50 triệu đồng. Sai lệch hay gặp nhất là vốn đầu tư thực hiện trong báo cáo không khớp với vốn góp thực tế trên tài khoản vốn đầu tư trực tiếp hoặc với báo cáo tài chính đã kiểm toán.
Với dự án đã thay đổi vốn, mục tiêu hoặc tiến độ nhưng chưa làm thủ tục điều chỉnh IRC, số liệu báo cáo dễ lệch so với nội dung Giấy chứng nhận đăng ký đầu tư. Doanh nghiệp nên xử lý hồ sơ điều chỉnh song song thay vì để báo cáo tiếp tục phản ánh sai.
Biện pháp khắc phục và thời hiệu xử phạt vi phạm nghiệp vụ giám sát đầu tư
Thời hiệu xử phạt vi phạm trong nghiệp vụ giám sát đầu tư là 01 năm theo khoản 1 Điều 5 Nghị định 122/2021/NĐ-CP. Hành vi tại khoản 1 Điều 15 được coi là hành vi đã kết thúc, thời hiệu tính từ lúc chấm dứt vi phạm. Hành vi tại khoản 2 được coi là đang thực hiện, thời hiệu tính từ khi cơ quan có thẩm quyền phát hiện.
Hệ quả thực tế trong nghiệp vụ giám sát đầu tư là doanh nghiệp chưa nộp báo cáo vẫn đang ở trạng thái vi phạm, thời hiệu chưa bắt đầu chạy. Nộp bổ sung không xóa vi phạm đã xảy ra, nhưng chấm dứt trạng thái vi phạm và là tình tiết giảm nhẹ theo Điều 9 Luật Xử lý vi phạm hành chính khi doanh nghiệp tự nguyện khắc phục trước khi bị xử lý.
Các biện pháp khắc phục hậu quả đi kèm gồm buộc bổ sung nội dung còn thiếu, buộc thực hiện chế độ báo cáo định kỳ và buộc thực hiện chế độ báo cáo hoạt động đầu tư. Nghĩa là dù đã nộp phạt, doanh nghiệp vẫn phải hoàn thành đủ các kỳ báo cáo còn thiếu.
Cách nộp bổ sung báo cáo nghiệp vụ giám sát đầu tư khi đã quá hạn
Doanh nghiệp quá hạn vẫn đăng nhập được hệ thống để lập và nộp báo cáo của kỳ còn thiếu, hệ thống ghi nhận ngày nộp thực tế. Nguyên tắc là nộp càng sớm càng tốt, nộp đủ từng kỳ và nộp đúng hệ thống của từng loại báo cáo. Quy trình MAN – Master Accountant Network áp dụng khi rà soát nghiệp vụ giám sát đầu tư cho khách hàng FDI gồm các bước sau:
- Lập danh mục kỳ còn thiếu. Đối chiếu lịch sử nộp trên cả hai hệ thống với các kỳ quý, 6 tháng và năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư.
- Khôi phục tài khoản. Doanh nghiệp đổi người phụ trách thường mất tài khoản; cần liên hệ cơ quan đăng ký đầu tư hoặc cơ quan quản lý hệ thống để được cấp lại.
- Chốt số liệu trước khi điền. Lấy vốn thực hiện từ sao kê tài khoản vốn đầu tư trực tiếp, doanh thu và nộp ngân sách từ sổ sách kế toán, lao động từ danh sách đóng bảo hiểm xã hội.
- Nộp từng kỳ theo thứ tự thời gian. Mỗi kỳ là một nghĩa vụ riêng, không gộp nhiều kỳ vào một báo cáo.
- Lưu bằng chứng ngày nộp. Tải biên nhận hoặc chụp màn hình trạng thái đã gửi để dùng khi giải trình với cơ quan quản lý.
Khi đã có văn bản yêu cầu giải trình, doanh nghiệp nên nộp bổ sung trước buổi làm việc và chuẩn bị văn bản giải trình nêu lý do, thời điểm đã khắc phục. Đây là căn cứ để đề nghị áp dụng tình tiết giảm nhẹ.
Kinh nghiệm thực hiện nghiệp vụ giám sát đầu tư tại doanh nghiệp FDI
Kinh nghiệm thực tế cho thấy rủi ro của nghiệp vụ giám sát đầu tư không chỉ là tiền phạt mà còn là thủ tục bị chậm. Tại Sở Tài chính TP. Hồ Chí Minh, hồ sơ điều chỉnh Giấy chứng nhận đăng ký đầu tư thường phải nộp kèm báo cáo Mẫu số 16, nên doanh nghiệp thiếu báo cáo giám sát sẽ khó điều chỉnh vốn hay mục tiêu đúng tiến độ.
Doanh nghiệp FDI nên giao nghiệp vụ giám sát đầu tư cho một đầu mối duy nhất, thường là kế toán trưởng, và đưa các mốc ngày 10 tháng đầu quý, 10/02, 31/3, 10/7 vào lịch khóa sổ. Số liệu báo cáo năm nên được đối chiếu với báo cáo tài chính trước khi nộp, vì báo cáo hoạt động đầu tư nộp sau mốc kiểm toán thường gặp chênh lệch doanh thu, lợi nhuận.
Một lưu ý khác là Luật Đầu tư 2025 đã thay đổi nhiều quy định về thủ tục và nghĩa vụ của nhà đầu tư; các điểm chính được tổng hợp tại bài Luật Đầu tư 2025 và 15 điểm mới. Toàn văn quy định về chế độ báo cáo có tại 第96/2026/ND-CP号法令.
总结
Nghiệp vụ giám sát đầu tư của doanh nghiệp FDI gồm báo cáo giám sát, đánh giá đầu tư và báo cáo hoạt động đầu tư, với hạn nộp năm lần lượt trước 10/02 và 31/3 năm sau. Không nộp, nộp chậm hoặc báo cáo sai bị phạt 20 đến 30 triệu đồng hoặc 30 đến 50 triệu đồng với tổ chức theo Điều 15 Nghị định 122/2021/NĐ-CP, kèm nghĩa vụ hoàn thành báo cáo. Khi đã quá hạn, nộp bổ sung sớm và lưu bằng chứng là cách hạn chế rủi ro hiệu quả nhất.
Doanh nghiệp cần rà soát toàn bộ nghiệp vụ giám sát đầu tư, nộp bổ sung các kỳ còn thiếu hoặc xử lý song song hồ sơ điều chỉnh dự án có thể tham khảo dịch vụ tư vấn pháp lý thường xuyên của MAN – Master Accountant Network.
专业执照: 越南注册会计师事务所审计师
经验: 拥有超过30年的会计、审计和财务咨询经验。
Câu hỏi thường gặp về nghiệp vụ giám sát đầu tư
Dự án chưa hoạt động có phải nộp báo cáo không?
Có. Trong nghiệp vụ giám sát đầu tư, nghĩa vụ báo cáo phát sinh theo kỳ kể từ khi dự án được cấp Giấy chứng nhận đăng ký đầu tư. Dự án chưa có doanh thu vẫn báo cáo tiến độ góp vốn, giải ngân và lao động thực tế.
Công ty có nhiều dự án thì nộp mấy bộ báo cáo?
Báo cáo được lập theo từng dự án đầu tư gắn với mã số dự án. Tổ chức kinh tế có nhiều dự án phải báo cáo riêng cho từng dự án trên hệ thống.
Đã nộp phạt có còn phải nộp báo cáo không?
Có. Biện pháp khắc phục hậu quả tại Điều 15 Nghị định 122/2021/NĐ-CP buộc doanh nghiệp thực hiện chế độ báo cáo hoặc bổ sung nội dung còn thiếu, độc lập với việc nộp tiền phạt.